Cómo usan los siniestros fraudulentos las facturas y los recibos alterados
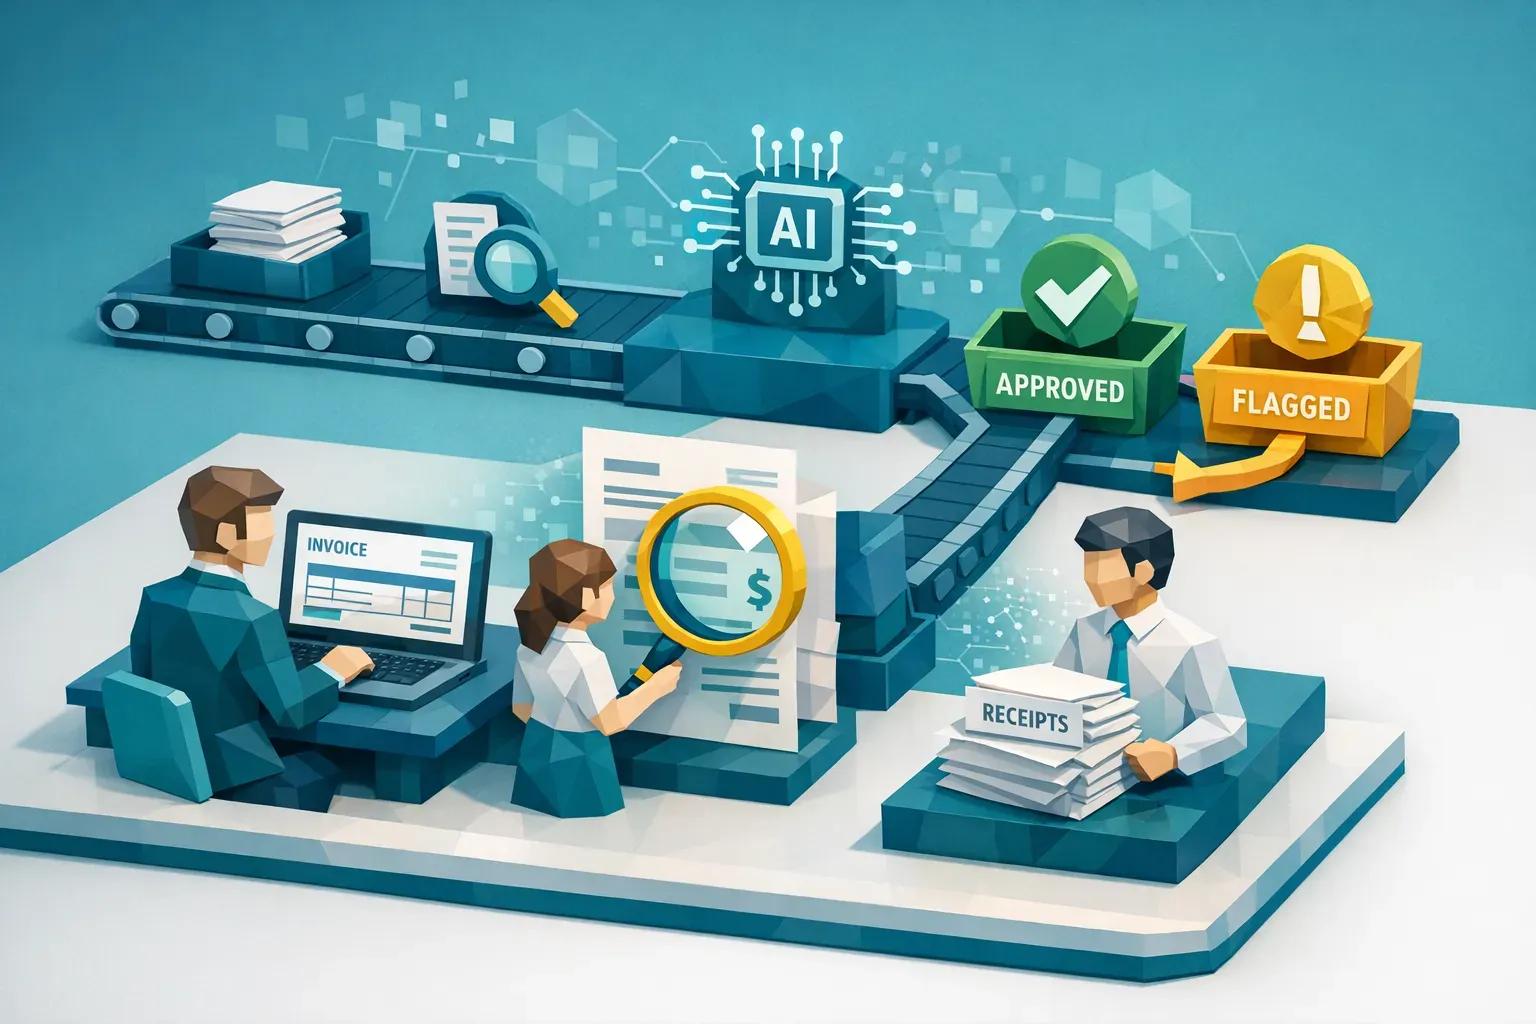
Los estafadores rara vez empiezan discutiendo las condiciones de su póliza. Empiezan “demostrando” una pérdida con documentación.
En 2026, las facturas y los recibos alterados se han convertido en una de las formas más escalables de rentabilizar los siniestros fraudulentos, porque un solo documento editado puede cambiar el resultado de la verificación de cobertura, la valoración de daños y la autorización del pago. Y con las herramientas de edición para el gran público y la IA generativa, crear una factura creíble ya no exige conocimientos de diseño.
Las estimaciones del sector sitúan habitualmente el fraude de seguros entre el 8 % y el 12 % de los siniestros, con cientos de miles de millones perdidos cada año en todo el mundo. Una parte significativa de ese riesgo la facilitan documentos que parecen normales en una revisión rápida, superan la captura por OCR y encajan en rangos de importes “razonables”, aunque estén manipulados.
Este artículo explica cómo utilizan los siniestros fraudulentos las facturas y los recibos alterados, qué patrones aparecen en los documentos y cómo pueden los equipos de siniestros y de fraude revisar las pruebas a escala sin ralentizar los siniestros legítimos.
Por qué las facturas y los recibos son herramientas de gran palanca en los siniestros fraudulentos
Las facturas y los recibos ocupan una posición privilegiada en el ciclo de vida del siniestro. Hacen tres cosas que las explicaciones en texto libre y las fotos de los daños a menudo no pueden:
- Traducen un relato en una cifra (el importe reembolsable).
- Aportan la identidad del proveedor (quién hizo el trabajo, quién cobró).
- Implican un momento (cuándo ocurrió el servicio, si encaja con el evento que causó la pérdida).
Si un estafador consigue manipular un documento, a menudo puede modificar varias decisiones posteriores: la validación de la cobertura, la fijación de reservas, el encaminamiento en la clasificación y el valor del pago.
Qué significa “alterado” en el contexto de siniestros
En siniestros, “alterado” suele encajar en cuatro categorías. La distinción importa porque cada una exige señales de detección distintas.
1) Documentos editados digitalmente (Photoshop, editores de PDF, aplicaciones móviles)
Entre las ediciones habituales están cambiar los totales, añadir líneas de detalle, modificar fechas, sustituir el logotipo del proveedor o alterar los impuestos y las tarifas de mano de obra. Los estafadores suelen conservar el diseño general para que el documento resulte familiar a un perito.
2) Documentación manipulada físicamente (escanear, imprimir, volver a escanear)
Un recibo en papel puede modificarse con escritura a mano, cinta correctora o reimprimiendo secciones, y luego fotografiarse de forma que se oculten las incoherencias. Es habitual cuando el canal de presentación acepta imágenes desde dispositivos móviles.
3) Facturas y recibos sintéticos o generados por IA
Se crean desde cero, a menudo con plantillas y datos de empresa “realistas”. Pueden verse limpios, pero con frecuencia carecen de las imperfecciones naturales de los documentos reales, o repiten motivos de diseño en siniestros no relacionados.
4) Documentos auténticos usados de forma deshonesta
A veces el documento es real, pero su uso en el siniestro no lo es. Algunos ejemplos son presentar un recibo antiguo como si fuera nuevo, reutilizar la factura de un contratista en varios siniestros o reclamar el reembolso de elementos no cubiertos cambiando la descripción de las líneas de detalle.
Cómo usan normalmente los siniestros fraudulentos las facturas y los recibos alterados
La mayor parte del fraude de siniestros basado en documentos persigue un conjunto previsible de objetivos. Entenderlos ayuda a su equipo a saber qué buscar.
Inflar el valor del siniestro sin cambiar el relato general
Un patrón frecuente es “la misma historia, una cifra mayor”. El asegurado mantiene coherente la descripción del incidente, pero retoca la documentación para aumentar el pago.
Lo que se cambia con más frecuencia:
- El importe total a pagar
- Las cantidades y los precios unitarios
- Las horas de mano de obra o su tarifa
- Las piezas sustituidas (sobre todo las de mayor margen)
- Los cargos de “emergencia” o “fuera de horario”
La intención del estafador es mantenerse dentro de los rangos de verosimilitud mientras eleva el pago por encima de lo que se habría reembolsado.
Retrasar o adelantar fechas para ajustarlas a los periodos de cobertura
Las fechas pesan mucho en las decisiones sobre siniestros. Un cambio sutil en la fecha de la factura puede:
- Hacer que la pérdida parezca ocurrir dentro del periodo de la póliza
- Hacer que una reparación parezca posterior al incidente (apoyando la causalidad)
- Crear la apariencia de urgencia (justificando un precio de contratista premium)
Los estafadores suelen cambiar un solo campo de fecha y dejar incoherentes otras señales temporales, como la hora de creación del archivo, la marca de tiempo de la foto o la secuencia de los números de factura.
Suplantación de proveedores para legitimar un gasto inventado
Los estafadores suelen elegir proveedores reales (o de apariencia realista) para reducir el escrutinio. El documento puede mostrar:
- Un logotipo y una dirección conocidos
- Un formato de número de teléfono realista
- Términos y líneas de detalle propios del sector
Pero el destino del pago o los datos de contacto no coinciden con los de la empresa real, o el formato de la factura difiere sutilmente de la imagen de marca habitual de ese proveedor.
Reutilizar o “reciclar” documentación en varios siniestros
Los recibos duplicados y casi duplicados aparecen en:
- Eventos con múltiples siniestros (tormentas, catástrofes regionales)
- Reclamaciones de garantía y de servicio
- Redes en las que terceros presentan siniestros a escala
Los estafadores reutilizan el mismo recibo base y hacen pequeñas ediciones en el nombre, la fecha o el total. Esto burla la detección manual y las comprobaciones sencillas de duplicados por “coincidencia exacta”.
División y agrupación de siniestros
Son habituales dos tácticas opuestas:
- División: un recibo real se convierte en varios recibos más pequeños para quedar por debajo de los umbrales de revisión.
- Agrupación: varios cargos no relacionados se consolidan en una sola factura que parece un único trabajo.
Ambas tácticas explotan las reglas operativas más que el texto de la póliza.
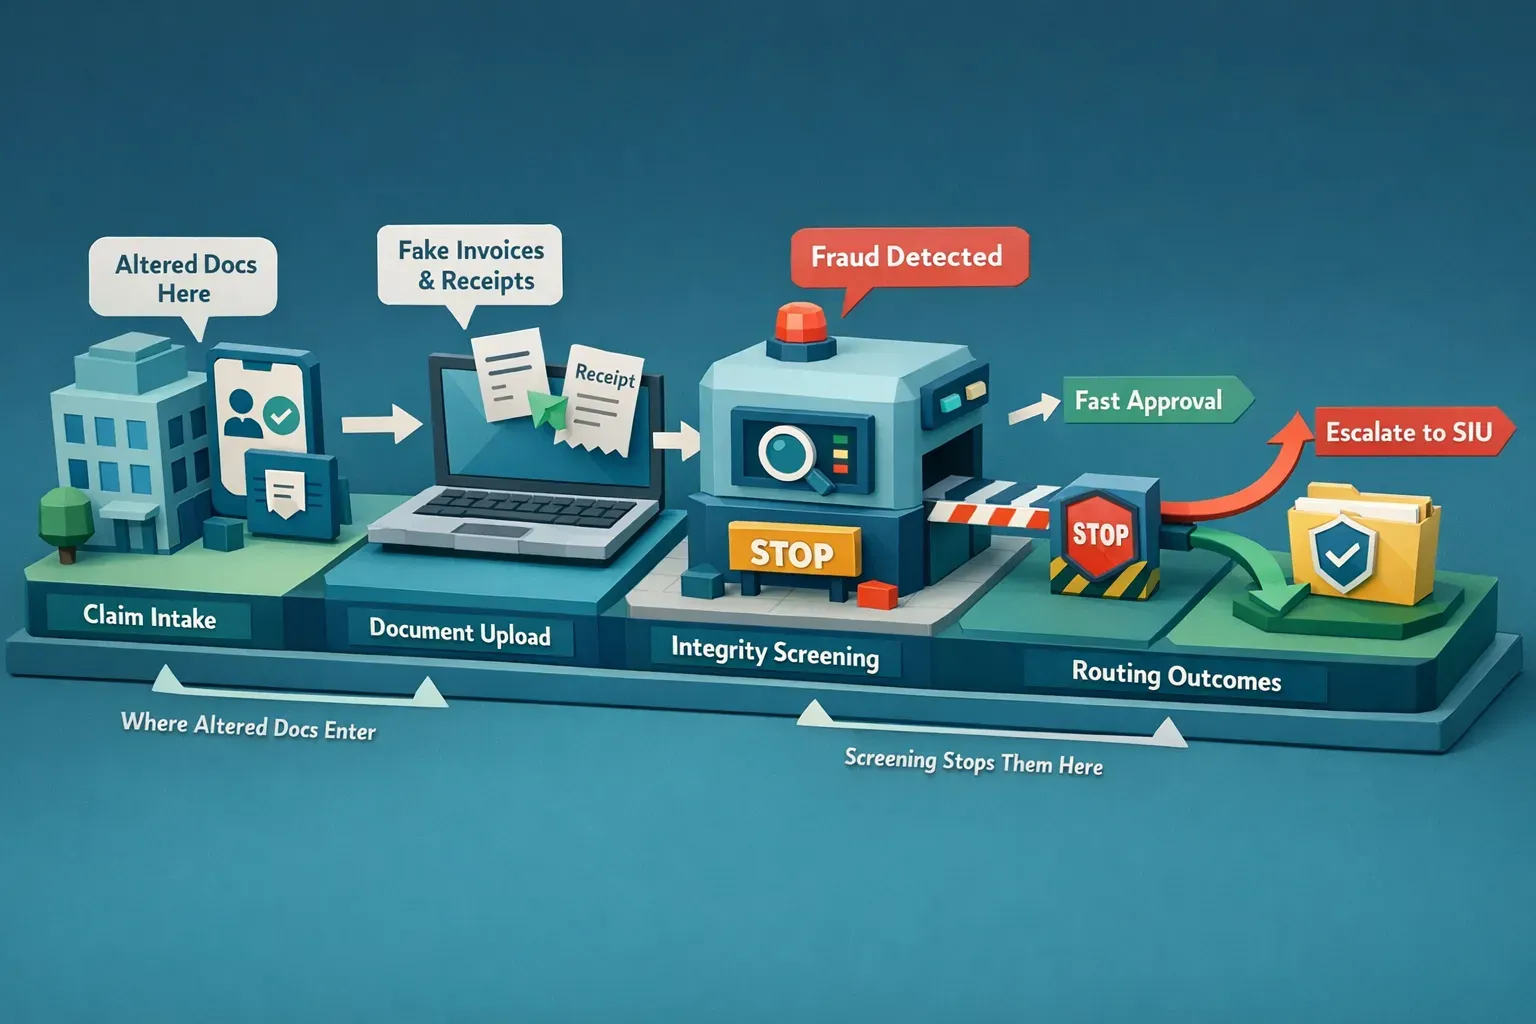
Por qué suelen fallar las comprobaciones tradicionales de documentos
Muchas organizaciones de siniestros siguen basándose en combinaciones de:
- Extracción por OCR (leer campos, comparar valores)
- Reglas y umbrales (límites de importe, categorías de comercio)
- Revisión manual y controles aleatorios
- Modelos predictivos de fraude basados en datos estructurados del siniestro
Estos controles pueden ser valiosos, pero las facturas y los recibos alterados explotan una brecha: un documento puede ser coherente internamente como texto y, aun así, no ser auténtico como prueba.
Los modos de fallo típicos incluyen:
- El OCR lee correctamente el total modificado, lo que hace que el importe alterado parezca “verificado”.
- Los umbrales de las reglas solo detectan valores extremos, no la inflación sutil.
- Los revisores manuales tienen poco tiempo y quizá solo examinen unos pocos indicios.
- Los modelos predictivos pueden no ver ningún riesgo si el perfil del reclamante parece normal.
Para cerrar la brecha, hace falta una capa de integridad documental que evalúe si el propio archivo muestra signos de manipulación.
Los patrones de manipulación más comunes en las facturas y los recibos alterados
A continuación se describen patrones que aparecen repetidamente en los documentos de siniestros. Por separado no son prueba de fraude, pero en conjunto son señales sólidas de clasificación.
Incoherencias visuales y de diseño
Las alteraciones suelen dejar pequeños artefactos visuales:
- Familias tipográficas mezcladas o diferencias de renderizado de la fuente en la misma línea
- Líneas base desalineadas (una cifra queda ligeramente más alta que las vecinas)
- Espaciado o interletraje incoherente alrededor de los valores editados
- Bordes alrededor del texto más nítidos o más borrosos que el resto del documento
- Diferencias de compresión en una sola región (un “parche” recodificado de otra manera)
Son difíciles de detectar de forma fiable a gran velocidad, sobre todo entre millones de documentos.
Irregularidades matemáticas
Cuando alguien edita un total, a menudo olvida que las facturas son documentos cargados de cálculos:
- Los subtotales no son iguales a la suma de las líneas de detalle
- El impuesto no coincide con la jurisdicción ni con el tipo impositivo implícito n- Los descuentos se aplican de forma incoherente
- Las horas de mano de obra multiplicadas por la tarifa no son iguales al importe de la línea de mano de obra
Las comprobaciones matemáticas son especialmente útiles porque son independientes del contenido y rápidas de calcular.
Anomalías en los metadatos y en la procedencia
Las facturas y los recibos suelen llegar como imágenes y PDF, y ambos pueden contener metadatos. Entre las señales útiles están:
- Indicios de software de edición
- Marcas de tiempo de creación que entran en conflicto con la cronología del siniestro
- Metadatos ausentes cuando el canal de presentación normalmente los conserva
- Patrones de dispositivo que se repiten entre reclamantes no relacionados
Los metadatos no siempre están presentes ni son fiables, pero cuando están disponibles pueden aumentar o reducir rápidamente el riesgo.
Signos de manipulación física en las fotos
Cuando los documentos se fotografían, los indicios físicos importan:
- Sombras poco naturales alrededor de las zonas alteradas
- Iluminación desigual que hace que una sección parezca “pegada”
- Reflejos o arrugas que desaparecen cerca de los campos clave
- Texturas de fondo repetidas en fotos supuestamente distintas
Estas señales suelen indicar comportamientos de imprimir, editar y volver a escanear, o de “editar en pantalla y luego fotografiar”.
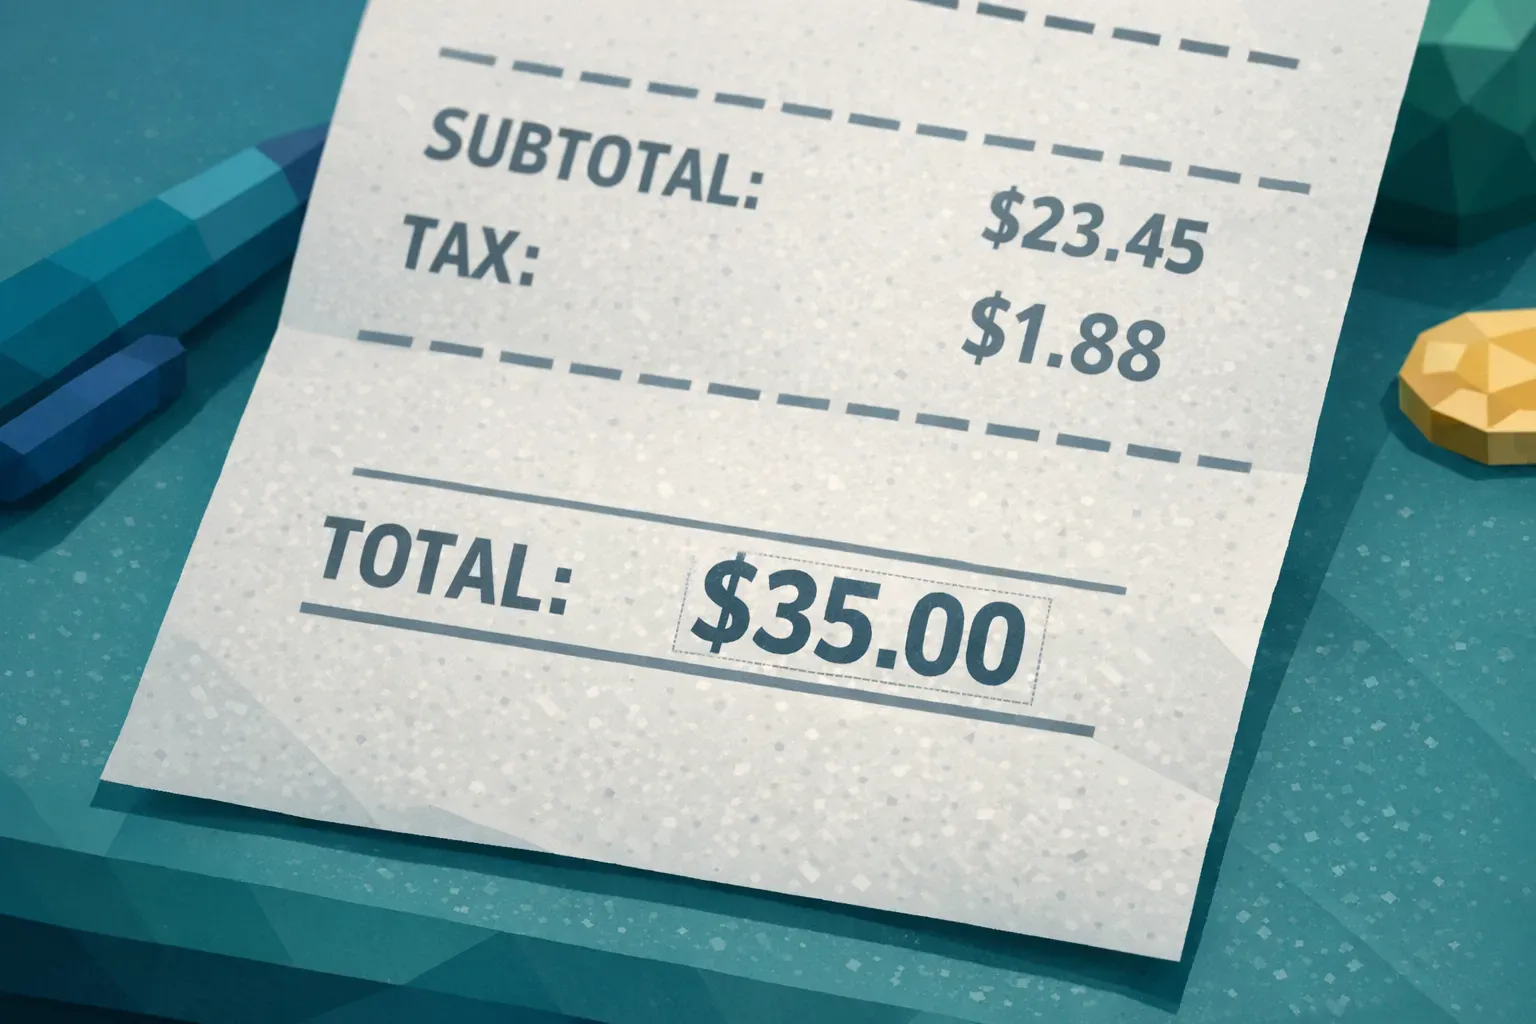
El paso crítico que muchos equipos pasan por alto: conectar los documentos con el contexto de pago
Una factura manipulada rara vez es toda la historia. La detección de fraude en siniestros más eficaz conecta el documento con la forma en que se movería el dinero.
Las preguntas de mayor valor incluyen:
- ¿La identidad del proveedor en la factura coincide con el destino del pago?
- ¿La cuenta bancaria o el método de pago está vinculado a varios reclamantes?
- ¿Varios siniestros dirigen los fondos al mismo beneficiario?
- ¿El método de pago declarado por el reclamante concuerda con las condiciones de la factura?
Aquí es donde se quedan cortas muchas comprobaciones de “¿es real esta imagen?”. El enfoque más sólido combina el análisis forense de documentos con el contexto de pagos y de entidades para construir un panorama de fraude más profundo y mejorar la precisión.
Un flujo de trabajo práctico para reducir el riesgo de documentos alterados sin ralentizar los siniestros legítimos
No hace falta convertir a cada perito en un analista forense. Hace falta un flujo de trabajo coherente que revise todos los documentos, encamine solo los de riesgo y conserve las pruebas.
1) Revisar las facturas y los recibos en la recepción, no después de la resolución
Ejecute las comprobaciones de integridad documental en cuanto los documentos justificativos entren en su sistema de siniestros. La revisión temprana evita retrabajo y detiene los pagos dudosos antes de que las reservas se conviertan en compromisos.
2) Usar una clasificación con puntuación de confianza, no un binario de aprobado o suspendido
La detección de alteraciones debe producir pruebas y una puntuación de confianza para poder:
- Tramitar con rapidez los siniestros de bajo riesgo
- Encaminar las anomalías de alta confianza a la SIU o a una cola de revisión específica
- Dejar un rastro documental para la auditoría y la gestión de disputas
3) Conservar los archivos originales y los artefactos de prueba
Almacene la carga original y cualquier resultado de pruebas forenses. Esto mejora la repetibilidad de las investigaciones y respalda decisiones defendibles.
4) Cerrar el círculo con formación y decisiones coherentes de los revisores
Incluso con automatización, las personas toman la decisión final. La formación ayuda a los revisores a interpretar las pruebas de forma coherente.
Una táctica eficaz es la práctica basada en escenarios que reproduce interacciones reales de siniestros, incluidas las objeciones y las decisiones de escalado. Herramientas como la formación con juegos de rol de IA pueden ayudar a los equipos de siniestros, fraude y centros de contacto a ensayar conversaciones difíciles y a estandarizar la gestión cuando la documentación parece manipulada.
Dónde encaja Docklands AI en la revisión de documentos de siniestros fraudulentos
Docklands AI está diseñado para detectar facturas y recibos retocados con Photoshop, manipulados y generados por IA mediante IA y análisis forense. Está pensado para flujos de trabajo en los que se necesitan velocidad, escala y pruebas.
Las capacidades clave que importan en las operaciones de siniestros incluyen:
- Detección de documentos generados por IA para señalar facturas y recibos sintéticos
- Detección de Photoshop y de manipulación para los patrones de edición habituales
- Análisis forense de metadatos para sacar a la luz anomalías de procedencia y de cronología
- Comprobaciones de irregularidades matemáticas para detectar totales editados y cálculos incoherentes
- Detección de manipulación física para documentación fotografiada
- Informes y analítica en tiempo real y paneles ejecutivos para la supervisión
- Integración mediante API y webhooks para encajar en los flujos actuales de recepción de siniestros y de pago
- Compatibilidad con varios usuarios y proyectos para equipos, regiones y administradores externos
- Seguridad 2FA para el control de acceso operativo
Es importante en siniestros que Docklands también puede utilizar la información de pago de un siniestro para construir un panorama de fraude más profundo, con una precisión mayor que las comprobaciones de “real o falso” basadas solo en el documento.
Ideas erróneas habituales que crean puntos ciegos
“Nuestros peritos notarían un recibo falso.”
Algunos sí, a veces. La realidad operativa es que los entornos de alto volumen premian la velocidad, y las manipulaciones modernas son sutiles. Los estafadores optimizan para “lo bastante bueno como para pasar en 30 segundos”.
“Ya tenemos validación por OCR.”
El OCR responde a “¿qué dice el documento?”, no a “¿se alteró el documento?”. Si el texto se cambió, el OCR extraerá fielmente los valores modificados.
“Solo vemos esto en casos excepcionales.”
La documentación alterada suele subestimarse porque es difícil medir lo que no se detecta. Es la cobertura de la revisión lo que convierte las anécdotas en visibilidad.
Preguntas frecuentes
¿Cuáles son los campos de factura más fáciles de alterar para los estafadores en un siniestro? Los totales, las fechas y las líneas de detalle son los más comunes porque influyen directamente en el pago y pueden editarse sin cambiar todo el diseño.
¿Puede usarse una factura real en un siniestro fraudulento? Sí. La reutilización, el reciclaje entre siniestros o presentar un recibo legítimo para un fin no cubierto son patrones habituales. La autenticidad y la legitimidad son cuestiones distintas.
¿Funcionan siempre las comprobaciones de metadatos? No. Los metadatos pueden eliminarse o alterarse, y algunos sistemas los quitan durante la carga. Lo mejor es usarlos como una señal dentro de un enfoque forense más amplio.
¿Por qué el OCR no detecta los recibos y las facturas alterados? El OCR está diseñado para extraer texto, no para validar la integridad. Si la cifra se editó de forma convincente, el OCR extraerá correctamente el valor editado.
¿Qué debe hacer un equipo de siniestros cuando se señala un documento como manipulado? Poner el pago en cuarentena, conservar el archivo original, encaminar el siniestro a una vía de revisión definida (responsable de peritos o SIU) y documentar las señales de prueba concretas que respaldan el escalado.
¿Revisar todos los documentos ralentizará la gestión de siniestros? No debería si el proceso está automatizado y se usa para la clasificación. El objetivo es una vía rápida para los siniestros legítimos y un esfuerzo concentrado en un conjunto menor de presentaciones de alto riesgo.
Reduzca el riesgo de documentos alterados antes de que se convierta en fuga de pagos
Si las facturas y los recibos alterados están facilitando siniestros fraudulentos en su cartera, la medida de mayor impacto es añadir un punto de control de integridad documental al principio del flujo de trabajo, antes de la aprobación y del pago.
Docklands AI ayuda a los equipos de siniestros, cuentas por pagar y gastos a detectar documentos manipulados y generados por IA con análisis forense a nivel de píxel, análisis de metadatos y comprobaciones matemáticas, y puede incorporar información de pago para mejorar la precisión.
Explore Docklands AI en docklands.ai para ver cómo puede encajar la revisión de documentos en su proceso actual de recepción y de pago.