Qué debería detectar el software de cuentas por pagar antes del pago
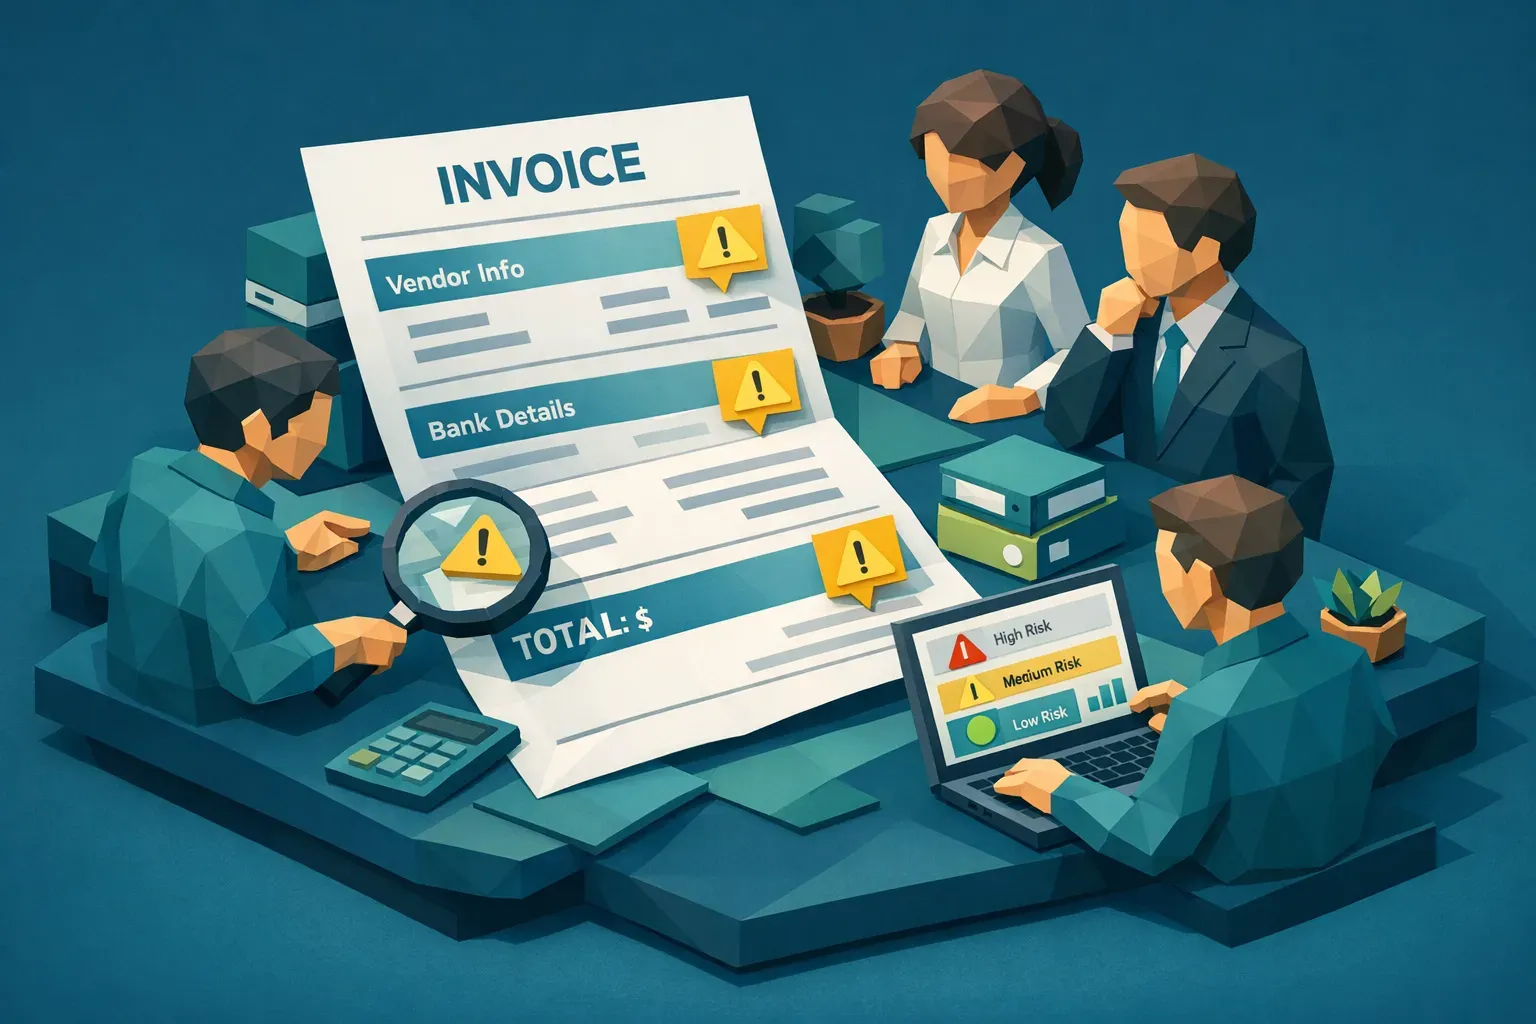
Los equipos de cuentas por pagar ya conocen la dolorosa verdad: una vez que el dinero sale de la cuenta, recuperarlo es lento, incierto y laborioso. Por eso el momento más valioso para los controles es antes de la aprobación y antes de la remesa de pagos, cuando cuentas por pagar todavía tiene capacidad de maniobra.
El fraude de facturas también ha cambiado de forma. Ya no se limita a proveedores falsos evidentes ni a ediciones descuidadas. Hoy, los equipos de cuentas por pagar se enfrentan a PDF de aspecto impecable, totales alterados con sutileza, facturas generadas por IA e intentos de redirección de pagos que superan el OCR básico y la validación de campos.
A continuación se ofrece una visión práctica de lo que el software de cuentas por pagar debería detectar antes del pago, y de lo que «detectar» significa realmente en términos operativos: señalar el riesgo con antelación, mostrar pruebas y derivar las excepciones sin ralentizar el flujo de facturas limpias.
Las 6 cosas que el software de cuentas por pagar debería detectar antes del pago
1) Problemas de identidad del proveedor y suplantación
Buena parte del fraude en cuentas por pagar empieza antes de que la factura importe siquiera. La factura es simplemente el «mecanismo de entrega» de un proveedor al que no se debería pagar.
Lo que su proceso de cuentas por pagar debería detectar antes del pago:
- Alta de nuevos proveedores con validación débil (incorporación solo por correo electrónico, dominios de correo gratuitos, falta de identificadores fiscales cuando corresponda, ausencia de indicios de dirección física)
- Suplantación de proveedores (nombres parecidos, dominios ligeramente alterados, solicitudes de «nueva dirección de remesa»)
- Comportamiento inusual del proveedor (la primera factura es de alto valor, categoría inusual para ese proveedor, frecuencia inusual)
El software de cuentas por pagar suele ayudar con los flujos de incorporación y las aprobaciones, pero detectar la suplantación también exige contrastar el contexto de identidad y los cambios en los datos de pago. Si solo valida campos, aún puede aprobar una factura perfectamente formateada procedente de la parte equivocada.
2) Cambios de datos bancarios y redirección de pagos
Algunos de los incidentes más costosos de cuentas por pagar no son «facturas falsas». Son facturas reales con instrucciones de pago redirigidas.
El compromiso del correo electrónico empresarial (BEC) y el desvío de pagos a proveedores están ampliamente documentados, entre otros por el FBI IC3 en sus informes sobre delitos en internet. Cuentas por pagar es un blanco habitual porque las operaciones de pago son predecibles y sensibles al tiempo.
Lo que el software de cuentas por pagar debería detectar antes del pago:
- Cambios en la cuenta bancaria de remesa que no coinciden con el historial del proveedor
- Solicitudes de cambio de última hora cercanas a una remesa de pagos
- Discrepancias entre los datos de remesa de la factura y el archivo maestro de proveedores
- Solicitudes de cambio fuera de banda (un correo pide un cambio bancario, pero no se realiza ningún flujo de verificación)
Punto clave: detectar esto requiere tanto controles de flujo de trabajo (gestión de cambios verificada) como analítica capaz de señalar anomalías en las instrucciones de pago.
3) Facturas duplicadas y casi duplicadas
Los pagos duplicados no siempre son accidentales. Los defraudadores suelen volver a presentar la misma factura con ediciones menores (fecha, número de factura, recortes, cambios de contraste) para que las reglas básicas de duplicados no la detecten.
Lo que el software de cuentas por pagar debería detectar antes del pago:
- Duplicados exactos (mismo proveedor, importe y número de factura)
- Casi duplicados (el mismo documento con ediciones, PDF regenerado, pequeños cambios de maquetación)
- Duplicados entre entidades (grupos con varias entidades en los que la misma factura se dirige a varios equipos de cuentas por pagar)
Si sus controles solo comparan campos extraídos, puede pasar por alto duplicados cuando el defraudador cambia el número de factura o ajusta ligeramente las líneas de detalle.
4) Manipulación de documentos y facturas sintéticas
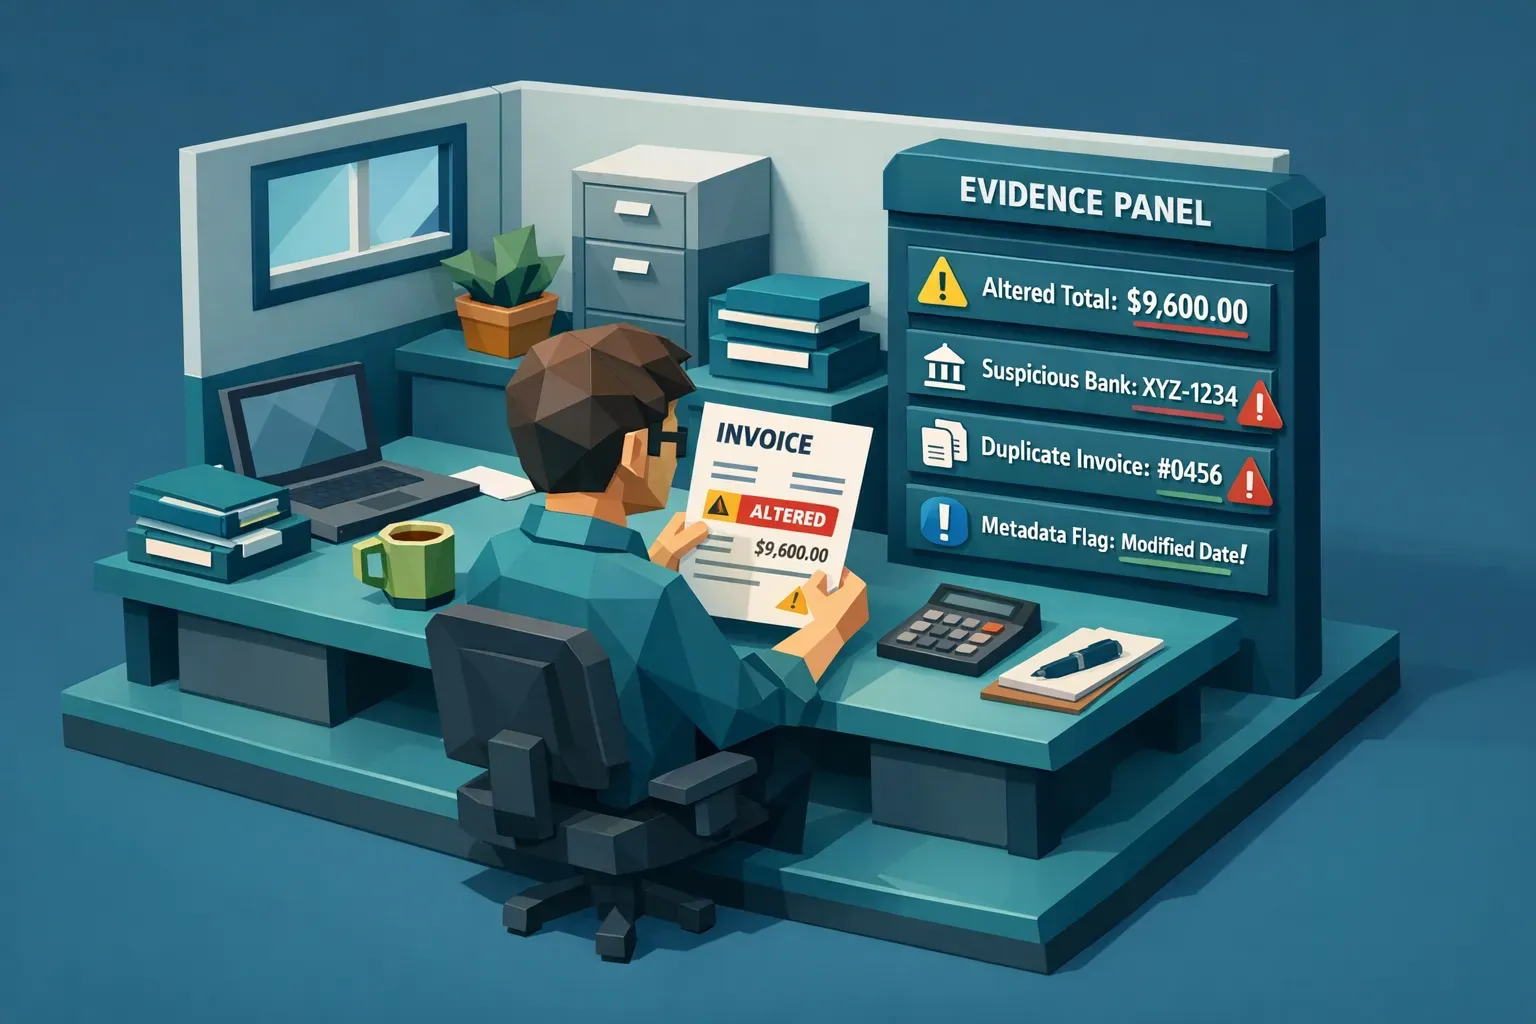
Aquí es donde muchas pilas de cuentas por pagar son más débiles. La automatización tradicional de facturas está optimizada para la captura y el enrutamiento. La detección de fraude exige responder a una pregunta distinta: ¿es auténtico el documento en sí y coherente internamente?
Lo que el software de cuentas por pagar debería detectar antes del pago a nivel de documento:
- Ediciones con Photoshop y manipulación (totales alterados, nombres de beneficiario cambiados, datos bancarios editados)
- Facturas generadas por IA (maquetaciones sintéticas, artefactos, incoherencias que parecen «lo bastante reales» para los humanos)
- Anomalías en los metadatos (historial de ediciones, discrepancias en la herramienta de creación, cronologías imposibles cuando hay metadatos disponibles)
- Indicios de manipulación física (artefactos de impresión y escaneado usados para ocultar ediciones, parches, composiciones)
Detectar esto suele requerir un análisis multimodal que vaya más allá del OCR. El OCR puede leer lo que dice el documento. No puede indicar de forma fiable si los píxeles y la procedencia sugieren que fue alterado.
5) Lógica matemática y fiscal que no cuadra
Muchas facturas fraudulentas mantienen coherente el «aspecto» pero fallan en la lógica interna básica.
Lo que el software de cuentas por pagar debería detectar antes del pago:
- Discrepancias entre subtotal, impuestos y total
- Patrones de redondeo que no coinciden con la facturación habitual del proveedor
- Errores de cantidad x precio unitario que inflan convenientemente los totales
- Descuentos, envíos o cargos incoherentes que no concilian entre las líneas de detalle
Estas comprobaciones parecen sencillas, pero en la práctica suelen fallar cuando los equipos dependen de una salida de OCR de texto libre, plantillas variables y una captura de líneas de detalle inconsistente. Los sistemas sólidos validan las cuentas directamente a partir del contenido y la estructura del documento y luego muestran exactamente qué falló.
6) Anomalías de flujo de trabajo y aprobación (las señales de «¿cómo llegó a aprobarse esto?»)
Incluso cuando una factura es sospechosa, a menudo se paga porque el flujo de trabajo no la frenó.
Lo que el software de cuentas por pagar debería detectar antes del pago:
- Problemas de segregación de funciones (el mismo usuario crea el proveedor, presenta la factura y la aprueba)
- Anulaciones de aprobación que se vuelven rutina
- Facturas de alto riesgo que eluden el enrutamiento normal (excepciones urgentes, solicitudes de pago manuales)
- Incumplimientos de política (sin pedido de compra en un área que normalmente los usa, o falta de prueba de recepción cuando se espera)
Son señales de fraude operativo. No prueban que la factura sea falsa, pero indican con fuerza que el proceso se está explotando.
Dónde termina la automatización de cuentas por pagar y empieza la prevención de fraude previa al pago
Muchos equipos compran «software de cuentas por pagar» esperando prevención del fraude y luego descubren que en realidad adquirieron principalmente:
- Captura (OCR, indexación)
- Flujo de trabajo (enrutamiento, aprobaciones)
- Conciliación (de 2 o 3 vías cuando existen pedidos de compra)
- Pagos (remesas de pago, archivos bancarios)
Todo eso es esencial, pero la prevención del fraude añade requisitos distintos:
- Comprobaciones de integridad del documento completo (no solo de los campos extraídos)
- Alertas respaldadas por pruebas (para que los revisores actúen con rapidez y coherencia)
- Cobertura a escala (revisar el 100 por ciento de las facturas, no controles por muestreo)
- Decisiones rápidas (las señales de riesgo deben llegar antes de la aprobación o de la remesa de pagos)
Si su «detección de fraude» consiste sobre todo en reglas como «un importe superior a X $ requiere aprobación», está controlando el gasto, no validando la autenticidad.
Una barrera previa al pago práctica que no ralentiza cuentas por pagar
Una forma útil de diseñar los controles es crear una «barrera previa al pago» ligera que se sitúe entre la recepción/aprobación y la ejecución del pago.
Un flujo habitual tiene este aspecto:
Recepción y normalización
Las facturas llegan por correo electrónico, portal, EDI, carga del proveedor o escaneado. El objetivo es una ingesta coherente y un vínculo fiable con los registros de proveedores.
Revisión automatizada (antes de la aprobación o, al menos, antes del pago)
Ejecute una capa de revisión en tiempo real que compruebe:
- Integridad del documento (manipulación, señales de generación por IA, metadatos)
- Duplicados y casi duplicados
- Cuentas y coherencia
- Anomalías en las instrucciones de pago
Este paso debe producir una puntuación de riesgo con las pruebas que la respaldan, no una etiqueta genérica de «fallido».
Derivación de excepciones con resultados claros
Solo las facturas sospechosas deben ralentizarse. Todo lo demás debe seguir la vía rápida.
Las buenas colas de excepciones se diseñan en torno a acciones:
- Rechazar y solicitar un nuevo envío
- Retener para verificar al proveedor
- Retener para verificar los datos bancarios
- Derivar a fraude o auditoría
- Aprobar con una justificación documentada
Controles de la remesa de pagos
Antes de que el dinero se mueva, aplique controles que detecten cambios de última hora:
- Proveedor nuevo o cambio bancario en los últimos N días
- Cualquier factura con alertas de revisión sin resolver
- Solicitudes de pago manuales que eluden el flujo estándar
Qué preguntar al evaluar software de cuentas por pagar para la detección previa al pago
Si la prevención del fraude es una prioridad, evalúe su pila de cuentas por pagar con preguntas que correspondan a modos de fallo reales:
Cobertura y velocidad
¿Puede revisar todas las facturas que procesa su equipo, incluidos los PDF y las imágenes, sin crear atascos? ¿Los resultados pueden llegar con la rapidez suficiente para actuar antes de la aprobación o del pago?
Calidad de las pruebas
Cuando el sistema señala un documento, ¿muestra:
- Qué cambió o parece incoherente
- En qué parte del documento aparece la señal
- Por qué es sospechoso (análisis forense, metadatos, cuentas, duplicación)
Si los revisores no pueden explicar las alertas, las ignorarán o bloquearán demasiado.
Detección de casi duplicados
¿Detecta el sistema facturas reutilizadas que se regeneraron, recortaron, volvieron a escanear o editaron ligeramente? La coincidencia de campos por sí sola no basta.
Contexto de pago
¿Evalúa las instrucciones de pago y los datos de remesa como parte del panorama de riesgo, especialmente en los cambios de datos bancarios y las discrepancias de beneficiario?
Integración y preparación para auditorías
¿Puede integrarse mediante API o webhooks en su ERP, su automatización de cuentas por pagar o su herramienta de captura de facturas actuales? ¿Conserva los artefactos y resultados de las investigaciones para auditorías y gestión de disputas?
Seguridad y control de acceso
¿Admite controles como la autenticación en dos factores (2FA) y el acceso multiusuario con la segregación adecuada? Las herramientas de detección previa al pago pasan a formar parte de un flujo de trabajo sensible, por lo que el diseño de seguridad importa.
Cómo encaja Docklands AI en una pila moderna de cuentas por pagar
Docklands AI está diseñado para añadir un punto de control de integridad documental y detección de fraude a los flujos de trabajo de facturas y recibos.
Según las capacidades de la plataforma de Docklands AI, puede ayudar a los equipos de cuentas por pagar a detectar riesgos previos al pago como:
- Detección de documentos generados por IA
- Detección de ediciones con Photoshop y de manipulación
- Análisis forense de metadatos
- Comprobaciones de irregularidades matemáticas
- Detección de manipulación física
- Informes y analítica en tiempo real
- Integración por API y webhooks para incorporar la revisión a los flujos de trabajo existentes
Docklands AI también utiliza la información de pago de una reclamación, un gasto o un pago para construir una imagen más completa del fraude, con mayor precisión que las comprobaciones básicas de «¿es real esta imagen?».
Si ya dispone de software de cuentas por pagar para la captura y el enrutamiento, este enfoque puede reducir la fuga de pagos sin obligarle a sustituir su pila de cuentas por pagar.
Para conocer flujos de trabajo y controles relacionados, quizá también le interese leer la guía de Docklands AI sobre detección de fraude en cuentas por pagar y revisión del 100 por ciento y por qué el OCR no es detección de fraude.
Preguntas frecuentes
¿Qué es lo más importante que hay que detectar antes de enviar un pago de cuentas por pagar? El riesgo de redirección de pagos es una prioridad máxima porque puede convertir una factura legítima en un pago fraudulento. Conviene tener controles sólidos sobre los cambios de datos bancarios y detección de anomalías en los datos de remesa.
¿Puede el software de cuentas por pagar detectar una factura retocada con Photoshop? Algunas plataformas de cuentas por pagar se centran en la captura y el flujo de trabajo, no en la autenticidad del documento. Detectar facturas retocadas con Photoshop suele requerir análisis forense de documentos que examine el archivo y los píxeles, no solo los campos de texto extraídos.
¿Por qué se siguen pagando facturas duplicadas incluso con controles en el ERP? Muchos duplicados son casi duplicados en los que se cambia el número o la fecha de la factura, o el documento se regenera o se vuelve a escanear. La coincidencia de campos puede no detectar esas variantes.
¿Deben hacerse las comprobaciones de fraude antes de la aprobación o antes del pago? Idealmente en ambos momentos, pero si hay que elegir, realice la revisión al menos antes de la remesa de pagos. Detectar problemas tras la aprobación pero antes del pago sigue evitando una pérdida irreversible.
¿Cómo se reducen los falsos positivos en la detección de fraude en cuentas por pagar? Use alertas respaldadas por pruebas, ajuste los umbrales según el historial del proveedor y derive a los revisores solo las excepciones de alta confianza. Las herramientas de revisión deben explicar por qué una factura es riesgosa para que los revisores puedan resolverla rápido.
Añada una capa de revisión de fraude previa al pago sin sustituir su sistema de cuentas por pagar
Si su software de cuentas por pagar es excelente en el enrutamiento y las aprobaciones pero débil para detectar facturas manipuladas o sintéticas, puede añadir Docklands AI como un punto de control de revisión rápido.
Conozca Docklands AI en Docklands.ai para ver cómo el análisis forense de documentos y el análisis del contexto de pago pueden ayudarle a detectar el fraude antes del pago.