Métodos de detección de fraude en facturas que realmente atrapan falsificaciones
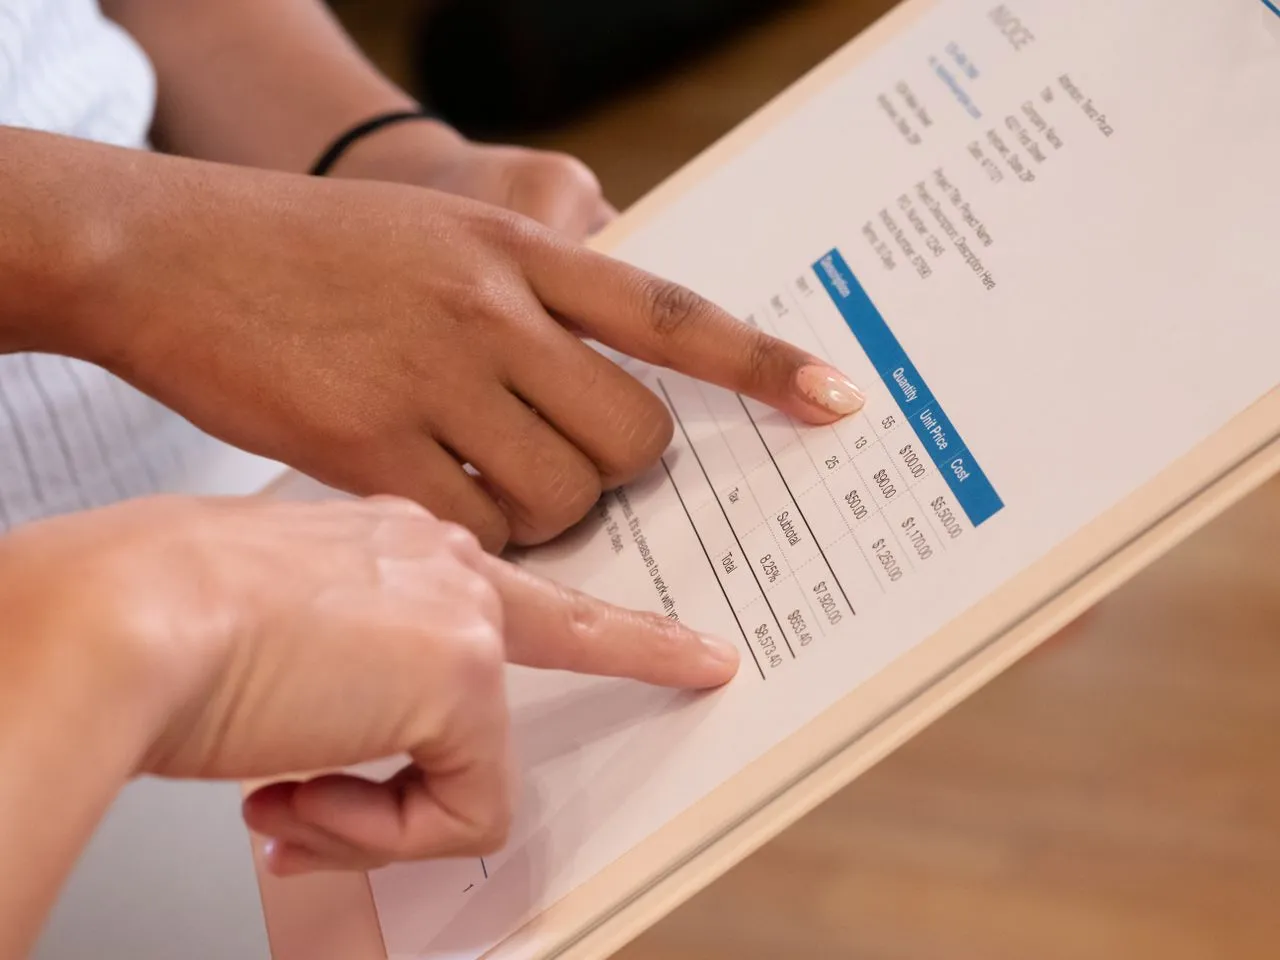
Una factura falsa convincente no parece una estafa. Parece un martes cualquiera.
El Internet Crime Complaint Center del FBI registró en 2025 pérdidas por compromiso del correo electrónico empresarial (BEC) de 3.050 millones de dólares, frente a los 2.770 millones del año anterior, lo que convierte al BEC en una de las categorías delictivas más costosas que sigue la agencia, solo por detrás del fraude de inversión. Casi todo ese dinero salió a través de una factura o una solicitud de pago de aspecto normal que un empleado ocupado aprobó sin pensarlo dos veces.
La detección del fraude en facturas tiene un problema de marketing. Muchas guías enumeran los mismos cinco consejos: verificar al proveedor, desconfiar de la urgencia, comprobar la orden de compra, formar al personal. Esos pasos importan, pero se escribieron para un tipo de fraude más lento. Hoy los defraudadores clonan logotipos, editan PDF con precisión de píxel y generan facturas enteras con herramientas de IA que no dejan ninguna errata evidente. Un método que solo detecta faltas de ortografía y tipografías discordantes pasará por alto las facturas que causan el daño real.
Esta guía desglosa los métodos de detección de fraude en facturas que resisten a falsificaciones sofisticadas, no solo a las torpes, y explica dónde suele quedarse corto cada uno por sí solo.
Por qué la verificación básica ya no basta
El consejo habitual para prevenir el fraude en facturas se centra en el proceso: confirmar al proveedor, cruzar la orden de compra, exigir una segunda firma. Estos controles merecen conservarse. Frenan el fraude oportunista y los errores internos que, de otro modo, pasarían sin aprobación.
El problema es que los controles de proceso confían en el documento. Comprueban si una factura tiene un número de orden de compra, el nombre de un proveedor conocido y un total dentro de un rango normal. Nada de eso le dice al revisor si el PDF se editó después de salir del sistema del proveedor, si las cifras se cambiaron discretamente o si el archivo lo generó una IA en lugar de una plataforma contable real.
Esa brecha pesa más cada año. Las facturas y los recibos generados por IA ya aparecen en las colas de reclamaciones y de pagos, y están diseñados específicamente para superar un vistazo. Un documento puede tener el nombre de proveedor correcto, el formato correcto y un total que parece razonable, y aun así ser totalmente inventado. Confiar en un único paso de verificación, en lugar de una pila de controles independientes, es justo lo que deja pasar una falsificación bien hecha.
Método 1: verificación de los datos del proveedor y del pago
La verificación del proveedor es el método de detección de fraude en facturas más extendido, y con razón. Ataca directamente la suplantación de proveedores y la redirección de pagos, dos de las estafas con facturas más frecuentes.
La práctica funciona así: cuando llega una factura con datos bancarios nuevos o modificados, el equipo de cuentas por pagar contacta al proveedor a través de un número de teléfono verificado previamente, no de los datos de contacto que figuran en la factura, para confirmar el cambio antes de liberar el pago. Este único hábito cierra una gran parte del fraude en facturas impulsado por BEC, ya que los defraudadores dependen de que las víctimas acepten nuevas instrucciones de pago sin una llamada de confirmación.
Dónde se queda corto: la verificación solo funciona si alguien la realiza siempre, y la fatiga aparece rápido cuando un equipo procesa cientos de facturas por semana. Tampoco sirve para detectar una factura falsa de un proveedor cuyos datos nunca cambiaron, como una factura inventada por servicios que nunca se prestaron.
Método 2: orden de compra y conciliación a tres vías
La conciliación a tres vías compara la orden de compra, el comprobante de recepción de mercancía y la factura, y señala cualquier factura cuyas cifras no coincidan. Es uno de los controles de cuentas por pagar más antiguos y fiables, porque obliga a que cada pago tenga un rastro documental detrás.
Este método es especialmente bueno para detectar facturas de bienes o servicios que nunca se pidieron, facturación duplicada de una misma entrega y discrepancias de cantidad o de precio que de otro modo pasarían inadvertidas. Las organizaciones sin una disciplina estricta de órdenes de compra, incluidas las empresas de rápido crecimiento y las operaciones multisede, suelen ser las más expuestas, ya que la factura se convierte en la única prueba de que el trabajo se realizó.
Dónde se queda corto: la conciliación a tres vías da por hecho que la factura es auténtica. No comprueba si el documento se alteró después, y es mucho menos útil para informes de gastos, reclamaciones de seguros y otros tipos de documentos que nunca estuvieron vinculados a una orden de compra formal.
Método 3: detección de facturas duplicadas
Las facturas duplicadas son un tipo de fraude más discreto y a menudo más fácil de pasar por alto. Un proveedor, o alguien que se hace pasar por uno, vuelve a enviar una factura con un número ligeramente distinto, un total redondeado o una fecha cambiada, con la esperanza de que la segunda copia escape a un revisor que ya aprobó la primera.
La detección automatizada de duplicados compara las facturas entrantes con los registros históricos y, más allá de las coincidencias exactas, detecta casi duplicados: mismo proveedor, mismo importe, fechas cercanas, cambios menores de formato. Es una de las áreas donde la automatización supera claramente a la revisión manual, ya que un revisor humano no puede recordar de forma realista cada factura procesada meses atrás.
Dónde se queda corto: la detección de duplicados solo funciona dentro de su propio conjunto de datos. No detectará una factura falsa que se presenta por primera vez, y depende de que los registros históricos con los que compara estén limpios.
Método 4: detección de anomalías y aprendizaje automático sobre datos de transacciones
Los modelos de aprendizaje automático creados para detectar fraude en facturas analizan los patrones de las transacciones entre proveedores, importes, momentos y comportamiento de aprobación, y señalan la actividad que se desvía de lo normal para ese proveedor o esa unidad de negocio. Un proveedor que suele facturar 4.000 $ al mes y de pronto presenta una factura de 40.000 $, o una solicitud de pago que llega fuera del horario laboral habitual, se deriva a revisión en lugar de procesarse automáticamente.
Este método escala bien y detecta patrones que un revisor humano nunca notaría entre miles de facturas, en particular momentos de pago inusuales, cambios en el comportamiento del proveedor y valores atípicos estadísticos en los importes.
Dónde se queda corto: la detección de anomalías trabaja sobre campos de datos, no sobre el documento en sí. Una factura falsa bien elaborada, con cifras dentro de un rango normal, no activará un modelo de anomalías basado en datos, aunque el documento subyacente haya sido fabricado o alterado digitalmente.
Método 5: análisis forense de documentos (píxeles, metadatos y cálculo)
Este es el método que la mayoría de las guías sobre fraude en facturas omite por completo, y a menudo es el que detecta lo que todo lo demás pasa por alto.
El análisis forense de documentos examina el archivo real de la factura o del recibo, y no los datos extraídos de él. Incluye varias capas que trabajan juntas:
- Análisis a nivel de píxel que detecta anomalías de textura, tablas desalineadas, artefactos de copiar y pegar e incoherencias de color que dejan Photoshop u otro software de edición de imágenes.
- Análisis forense de metadatos que comprueba la fecha de creación del archivo, su historial de ediciones, la información del dispositivo y el software utilizado, y señala incoherencias respecto a la cronología declarada del negocio.
- Detección de contenido generado por IA que identifica los sutiles patrones estadísticos y artefactos que distinguen un documento sintético de uno producido por un software contable o de punto de venta real.
- Verificación matemática que recalcula las líneas, subtotales, impuestos y totales para detectar importes inflados, cálculos de impuestos incorrectos y errores de redondeo que indican manipulación. Este método se trata con más detalle en por qué las facturas manipuladas parecen normales hasta que se comprueban las cuentas.
- Detección de manipulación física en documentos escaneados o fotografiados, incluidos el corrector líquido, las ediciones manuscritas sobre texto impreso y las alteraciones de recortar y pegar, que se examina con más detalle en cómo el fraude en facturas con corrector deja más huellas de lo que parece.
El análisis forense de documentos es el método de detección de fraude en facturas diseñado específicamente para las falsificaciones que superan todos los demás controles: nombre de proveedor correcto, importe plausible, referencia de orden de compra válida y un documento que se editó digital o físicamente después de crearse. Para ver con más detalle cómo aparecen estas señales en la práctica, nueve señales de detección de fraude en facturas ocultas en el documento, no en los datos, recorre ejemplos concretos que los revisores pueden comprobar manualmente.
Dónde se queda corto: el análisis forense de documentos no sustituye la verificación del proveedor ni la conciliación con órdenes de compra. Una factura perfectamente auténtica y sin editar para una transacción fraudulenta superará igualmente la revisión forense, por lo que este método funciona mejor combinado con los demás, no en lugar de ellos. Ese enfoque por capas se explora en por qué una factura manipulada rara vez falla en un solo punto.
Método 6: segregación de funciones y flujos de aprobación
Ninguna persona debería poder dar de alta un proveedor, cambiar los datos de pago y aprobar un pago sin que otra persona lo revise. La segregación de funciones reparte esa autoridad entre varios roles, de modo que un cambio fraudulento requiera colusión y no un solo buzón comprometido.
Los umbrales de doble aprobación, la revisión obligatoria de cualquier cambio de datos bancarios del proveedor y los registros de auditoría que anotan quién cambió qué y cuándo forman parte de este método. Es especialmente eficaz contra el fraude interno y la colusión de empleados, que representan una parte considerable de las pérdidas por fraude laboral según la investigación Report to the Nations de la ACFE, publicada desde hace años.
Dónde se queda corto: la segregación de funciones protege el proceso de aprobación, no el documento. No sirve para detectar una factura falsa convincente que avanza sin problemas por un flujo de trabajo por lo demás bien controlado.
Método 7: formación de los empleados y conocimiento de las señales de alerta
Todos los demás métodos dependen de que las personas los usen correctamente, por eso la formación sigue siendo parte de cualquier programa serio de detección de fraude en facturas. El personal que conoce las señales de alerta habituales, como la urgencia inesperada, los cambios bancarios de última hora, las facturas sin referencia de orden de compra o las solicitudes de saltarse los pasos normales de aprobación, tiene más probabilidades de detenerse y escalar el caso antes de que salga un pago.
Las actualizaciones periódicas importan más que una única sesión de incorporación, ya que las tácticas de fraude cambian y los correos de phishing generados por IA son cada vez más difíciles de distinguir de la correspondencia legítima. La formación funciona mejor cuando se refuerza con sistemas automatizados de cuentas por pagar que mantienen controles antifraude, ya que la velocidad y el escrutinio tienden a tirar en direcciones opuestas cuando aumenta el volumen.
Dónde se queda corto: la formación reduce el riesgo, pero no puede escalar para detectarlo todo. Los revisores se cansan, el volumen de facturas crece más rápido que la plantilla, y las falsificaciones más pulidas están diseñadas específicamente para esquivar una mirada humana rápida.
Por qué la detección por capas funciona mejor que cualquier método aislado
Ninguno de los métodos anteriores lo detecta todo por sí solo, y esa es la verdadera lección. La verificación del proveedor no detecta facturas inventadas de cuentas sin cambios. La conciliación con órdenes de compra no detecta documentos alterados. La detección de anomalías no detecta falsificaciones que caen dentro de los rangos normales. El análisis forense de documentos no detecta transacciones auténticas pero fraudulentas. La segregación de funciones no detecta falsificaciones externas convincentes. La formación no detecta lo que los revisores cansados pasan por alto con volumen.
Combinar estos métodos cubre las brechas que deja cada uno. Un programa sólido de detección de fraude en facturas comprueba al proveedor, concilia la orden de compra, busca duplicados, vigila los patrones de las transacciones, verifica el documento en sí, impone la separación de la autoridad de aprobación y mantiene al personal al día sobre las tácticas actuales. Cuando varias de estas señales discrepan a la vez, es un indicio de fraude mucho más fuerte que cualquier señal de alerta aislada.
Esto es especialmente importante en el fraude generado por IA, diseñado para superar los controles a nivel de datos y la revisión visual rápida. La detección de fraude con IA funciona mejor cuando parte de los archivos originales y no de capturas de pantalla o copias aplanadas, ya que la compresión y el reguardado pueden eliminar las pistas forenses que revelan la manipulación.
Dónde se aplican los métodos de detección en los distintos equipos
La misma lógica de fraude se manifiesta de forma distinta según el punto por el que la factura entra en la empresa.
En cuentas por pagar, el fraude suele consistir en facturas de proveedores infladas, pagos redirigidos o facturas de bienes y servicios que nunca se entregaron. La conciliación con órdenes de compra y la verificación del proveedor pesan más aquí, respaldadas por el análisis forense de documentos para todo lo que supera esos controles pero sigue pareciendo sospechoso.
En reclamaciones de seguros, las facturas y los recibos alterados suelen presentarse para aumentar una indemnización: se infla un presupuesto de reparación, un recibo de reposición muestra un modelo de gama más alta o se retoca la factura de un contratista después del siniestro. El análisis forense de documentos tiende a pesar más en este contexto, ya que los documentos de reclamaciones suelen llegar como escaneos o fotos sin ninguna orden de compra con la que cruzarlos.
En los gastos de empleados, el patrón suele ser más pequeño y repetido: un recibo reutilizado en dos informes, un total de comida inflado o la factura de un hotel con un importe retocado. La detección de duplicados y de anomalías captura gran parte de este volumen, y el análisis forense de documentos detecta los recibos alterados física o digitalmente antes de su presentación.
Preguntas frecuentes
¿Cuál es el método más eficaz de detección de fraude en facturas?
Ningún método es suficiente por sí solo. La verificación del proveedor, la conciliación con órdenes de compra, la detección de duplicados, la detección de anomalías, el análisis forense de documentos y la segregación de funciones detectan cada uno tipos distintos de fraude, y los programas más sólidos combinan varios de ellos para que las brechas de un método las cubra otro.
¿Se pueden detectar las facturas generadas por IA?
Sí. Las facturas generadas por IA dejan patrones estadísticos sutiles y artefactos que se diferencian de los documentos producidos por un software contable o de punto de venta genuino. Detectarlas requiere herramientas de análisis forense de documentos creadas específicamente para analizar el propio archivo, ya que las facturas generadas por IA están diseñadas para superar controles a nivel de datos, como la coincidencia del nombre del proveedor y la verificación del total.
¿Por qué el OCR y las herramientas de captura de datos no detectan el fraude en facturas?
El OCR y las herramientas de flujo de trabajo están diseñados para extraer campos y enrutar aprobaciones con rapidez. En general no inspeccionan el documento subyacente en busca de ediciones a nivel de píxel, incoherencias en los metadatos o manipulación física, lo que significa que una factura alterada digitalmente con datos de apariencia correcta puede pasar sin ser detectada.
¿Con qué frecuencia deben revisarse los controles de detección de fraude en facturas?
Las tácticas de fraude cambian rápidamente, en particular con el contenido generado por IA y las técnicas de compromiso del correo electrónico empresarial, que evolucionan año tras año. Los procedimientos de verificación de proveedores, los umbrales de aprobación y las herramientas de detección deben revisarse al menos una vez al año, con actualizaciones más frecuentes en organizaciones que manejan altos volúmenes de facturas o un riesgo de fraude elevado.
Detecte el fraude en facturas antes de que se convierta en un pago
La mayoría de los fraudes en facturas no se detienen porque alguien vio una señal de alerta evidente. Se detienen porque varios controles independientes discreparon entre sí al mismo tiempo, y alguien prestó atención.
Docklands AI añade la capa que falta en la mayoría de los programas de detección de fraude en facturas: análisis de documentos a nivel de píxel, análisis forense de metadatos, detección de contenido generado por IA, verificación matemática y detección de manipulación física, aplicados automáticamente antes de que salga el pago. Funciona junto con la automatización de cuentas por pagar, los sistemas de reclamaciones y las plataformas de gastos existentes, en lugar de sustituirlos, y señala los documentos manipulados que esas herramientas nunca se diseñaron para detectar.
Reserve una llamada para ver cómo Docklands AI detecta el fraude en facturas en un flujo de trabajo real.