المستندات المزيفة: كيف تبدو وكيف تكشفها
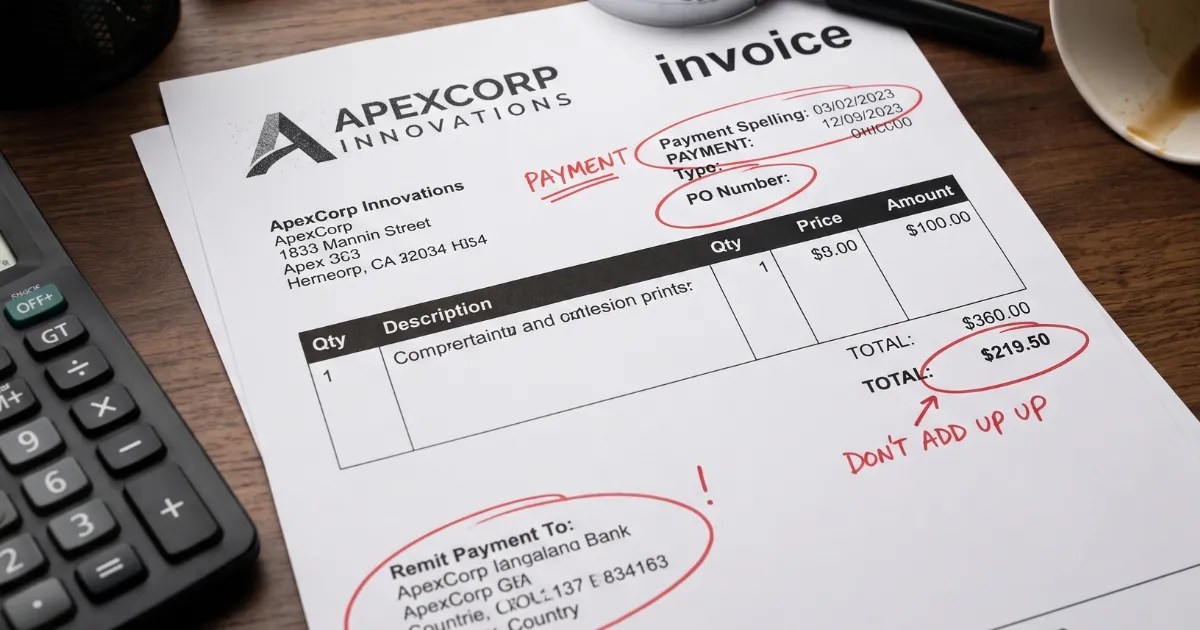
لا يحتاج المستند إلى أن يبدو مقنعًا إلا للمدة التي يستغرقها شخص ما في اعتماده. وهذا هو نموذج العمل بأكمله وراء الاحتيال في المستندات. فكشف الحساب البنكي الملفق يحتاج إلى أن ينجو من مراجعة قرض واحدة. والفاتورة المزورة تحتاج إلى أن تنجو من اعتماد دفعة واحدة. وبطاقة الهوية المعدّلة تحتاج إلى أن تنجو من فحص هوية واحد. وبمجرد أن يجتاز المستند تلك اللحظة، يكون الضرر قد وقع.
تظهر المستندات المزيفة في كل جزء تقريبًا من أي شركة: التعريف بالعملاء، والإقراض، ومطالبات التأمين، والحسابات الدائنة، والرواتب، ومصروفات الموظفين. وتختلف التفاصيل باختلاف نوع المستند، لكن العلامات الأساسية تميل إلى التكرار. يتناول هذا الدليل كيف تبدو المستندات المزيفة فعلًا، والمستندات المحددة التي يستهدفها المحتالون أكثر من غيرها، والفحوصات التي تكشفها قبل أن تتحول إلى مشكلة مالية أو مشكلة امتثال.
ما الذي يُعدّ مستندًا مزيفًا
ينقسم الاحتيال في المستندات عمومًا إلى بضع فئات، والفرق بينها مهم لأن كل فئة تحتاج إلى نوع مختلف من الفحص.
المستندات المقلّدة تُصنع بالكامل من الصفر. لا شيء فيها حقيقي، بما في ذلك الهوية أو الشركة أو المعاملة التي تزعم تمثيلها.
المستندات المزورة أو المعدّلة تبدأ مستندًا حقيقيًا ثم يجري تحريرها. فكشف الحساب البنكي الحقيقي برصيد مضخم، أو كشف الراتب الحقيقي برقم راتب مغيّر، كلاهما يقع ضمن هذه الفئة.
المستندات الحقيقية المحصّل عليها بطريقة احتيالية هي الأصعب بين الفئات الثلاث. فالمستند نفسه أصلي وصادر عن مؤسسة حقيقية، لكنه يخص شخصًا آخر، أو يُستخدم لغرض لم يكن مقصودًا به. ومثال ذلك جواز سفر مسروق أو سجل مالي مشروع يُقدَّم باسم شخص آخر.
يترك كل نوع أدلة مختلفة. فالمستندات المقلّدة تميل إلى الفشل في البنية والتفاصيل. والمستندات المعدّلة تميل إلى الفشل في الاتساق. والمستندات المحصّل عليها احتيالًا تميل إلى الفشل في السياق، إذ يكون المستند حقيقيًا لكن الشخص أو الشركة أو الجدول الزمني المرتبط به لا يستقيم.
المستندات التي يستهدفها المحتالون أكثر من غيرها
تجذب بعض المستندات اهتمام المحتالين أكثر بكثير من غيرها، وعادةً لأنها ذات وزن في قرار مالي أو قرار يتعلق بالهوية.
- كشوف الحسابات البنكية لدعم طلبات القروض أو الإيجار أو مطالبات التأمين.
- كشوف الرواتب والإقرارات الضريبية لتضخيم الدخل بغرض الائتمان أو الرهن العقاري أو التوظيف.
- جوازات السفر ورخص القيادة لإنشاء هوية مزيفة أو تجاوز فحوصات التحقق.
- الفواتير والإيصالات لدعم مدفوعات احتيالية أو مطالبات مصروفات مضخمة أو خسائر تأمين مضخمة.
- فواتير المرافق لإنشاء إثبات عنوان زائف.
والشركات التي تتعامل مع أي من هذه المستندات، سواء كانت بنكًا يراجع الكشوف أو شركة تأمين تراجع المطالبات أو فريقًا ماليًا يراجع فواتير الموردين، تواجه المشكلة الأساسية نفسها من زوايا مختلفة.
العلامات التحذيرية البصرية التي تستحق الفحص أولًا
غالبًا ما تكشف القراءة البصرية الدقيقة أولى العلامات، خاصة في المستندات القالبية مثل كشوف الحسابات البنكية وكشوف الرواتب وبطاقات الهوية الرسمية.
خطوط غير متطابقة: تستخدم المؤسسات خطوطًا متسقة في كل مستند تصدره. والحقل الذي يستخدم نوع خط أو سماكة أو تباعدًا يختلف قليلًا عن بقية الصفحة علامة شائعة على مستند عُدّل بعد إنشاء أصله.
شعارات ورؤوس مراسلات تبدو مختلفة قليلًا: الشعار الباهت، أو الإصدار القديم من هوية الشركة، أو رأس المراسلات الذي لا يطابق التصميم الحالي للمؤسسة، كلها ينبغي أن تثير تنبيهًا.
مشكلات المحاذاة والتخطيط: تتبع المستندات الأصلية الصادرة عن البنوك وجهات العمل والجهات الحكومية تخطيطًا صارمًا. والأرقام التي لا تصطف في أعمدتها، والنص الذي يجلس بشكل غير مستوٍ على حدود الجدول، والتباعد الذي يتفاوت بين حقول متشابهة، كلها تشير إلى تحرير يدوي.
ميزات أمنية مفقودة أو غير متسقة: تتضمن جوازات السفر ورخص القيادة ووثائق الهوية الأخرى صورًا ثلاثية الأبعاد (هولوغرام) وعلامات مائية وطباعة مجهرية وأحبارًا خاصة يصعب تقليدها. والمستند الذي تغيب عنه هذه الميزات أو تظهر فيه بشكل غير متسق مؤشر قوي على التقليد.
جودة الورق والطباعة في المستندات المادية: غالبًا ما تُطبع المستندات الرسمية على ورق محدد بملمس أو لمسة نهائية معينة. والنسخة المادية التي تبدو رقيقة أو لامعة أو غير متسقة بشكل غير معتاد مقارنةً بعينة أصلية معروفة تستحق نظرة ثانية.
علامات تحذيرية في المحتوى تتجاوز المظهر
بعض أكثر علامات المستند المزيف موثوقية لا علاقة لها بشكله، بل تأتي مما يقوله.
أرقام لا تتسق: كشف حساب بنكي لا يطابق فيه الرصيد الجاري مجموع المعاملات المدرجة. وكشف راتب لا يتطابق فيه إجمالي الراتب والاستقطاعات وصافي الراتب. وفاتورة يتعارض فيها المجموع الفرعي والضريبة والإجمالي حسابيًا. فالمحتالون الذين يعدّلون رقمًا واحدًا كثيرًا ما ينسون تحديث كل ما يرتبط به.
تواريخ لا معنى لها: معاملة مؤرخة في عطلة نهاية الأسبوع بينما يعالج الحساب العمليات في أيام العمل فقط. وفترة راتب تتداخل مع مستند آخر مقدَّم. وخطاب توظيف مؤرخ قبل وجود الشركة في عنوانها الحالي.
تفاصيل تتناقض مع بعضها داخل المستند نفسه: اسم يُكتب بطريقتين مختلفتين. ورقم حساب يتغير تنسيقه في منتصف الكشف. ومسمى وظيفي في كشف الراتب لا يطابق المسمى الوارد في خطاب التوظيف المرفق.
معلومات لا تطابق السجلات الخارجية: كشف حساب بنكي يذكر مؤسسة بشعار أو صيغة رقم توجيه أو تخطيط كشف يختلف عما يصدره ذلك البنك فعلًا. وخطاب تحقق من جهة العمل لشركة غير موجودة في العنوان المذكور.
ولنظرة أقرب على كيفية ظهور ذلك في جانب الفواتير تحديدًا، تبيّن مقالة Docklands حول الفواتير المعدّلة كيف تترك المبالغ المتلاعب بها أدلة حسابية، بينما تتناول المقالة حول العلامات التحذيرية لاحتيال الفوترة مجموعة أوسع من القرائن غير الحسابية.
ما تكشفه البيانات الوصفية في المستندات الرقمية
يمكن للمستندات المطبوعة والممسوحة ضوئيًا أن تخفي سجل التعديل جيدًا. أما الملفات الرقمية الأصلية، وخاصة ملفات PDF، فكثيرًا ما لا تستطيع ذلك.
يحمل كل ملف رقمي بيانات وصفية، تشمل تاريخ الإنشاء وتاريخ آخر تعديل والبرنامج المستخدم في إنشائه أو تحريره، وأحيانًا معلومات الجهاز. فكشف الحساب البنكي الذي يزعم أنه تصدير مباشر من بوابة الخدمات المصرفية عبر الإنترنت لا ينبغي أن تشير بياناته الوصفية إلى محرر PDF أو أداة تصميم. والكشف المؤرخ للشهر الماضي لا ينبغي أن يحمل ختم تعديل من الأمس.
وهذا أحد أسباب استحقاق الصور الممسوحة ضوئيًا أو المسطّحة للمستندات تدقيقًا أكبر من الملفات الأصلية. فالضغط ولقطات الشاشة يزيلان البيانات الوصفية، وهو غالبًا ما يريده من يعدّل مستندًا. وتتناول مقالة Docklands حول البدء بالملفات الأصلية في كشف الاحتيال لماذا يغيّر طلب الملف المصدر بدلًا من لقطة الشاشة ما تستطيع المراجعة كشفه فعلًا.
وتطرح المستندات الممسوحة ضوئيًا نسختها الخاصة من هذه المشكلة. فالحدة غير المتساوية، وبقع الضبابية حول أرقام أو أسماء محددة، والأقسام التي تبدو أنظف بوضوح من بقية الصفحة، كثيرًا ما تحدد المواضع التي عُدّل فيها المسح ضوئيًا رقميًا قبل المسح أو بعده.
لماذا تغيّر المستندات المولّدة بالذكاء الاصطناعي الصورة
أضافت الأدوات التوليدية فئة جديدة ينبغي الانتباه إليها. فالمستندات المولّدة بالذكاء الاصطناعي ليست مسوحات ضوئية لشيء حقيقي جرى تعديله. بل تُبنى من العدم، استنادًا إلى أنماط تعلمتها من آلاف الأمثلة الحقيقية، ما يعني أنها قد تبدو سليمة البنية بينما تحتوي على تفاصيل مختلقة.
تميل هذه المستندات إلى إظهار علامات أدق من الملف المحرَّر يدويًا: أنماط تباعد غير معتادة، ونص يبدو غريبًا قليلًا في نبرته أو صياغته، وتنسيق صحيح تقريبًا لكنه غير متسق تمامًا مع الطريقة التي تنسّق بها المؤسسة الحقيقية مستنداتها، وتفاصيل لا تصمد أمام التحقق المتقاطع مع أن شيئًا لا يبدو خاطئًا بصريًا.
تتعمق مقالتا Docklands حول احتيال المطالبات بالذكاء الاصطناعي التوليدي و العلامات التحذيرية للفواتير المزيفة بتقنية التزييف العميق في كيفية اختلاف سلوك هذه الفئة عن التزوير التقليدي، ولماذا تفوّتها المراجعة البصرية البحتة في أحيان أكثر.
المخاطر التجارية لتفويت مستند مزيف
تتناسب عواقب قبول مستند مزيف مع ما استُخدم هذا المستند لدعمه.
- الخسائر المالية: قد يدعم كشف حساب بنكي احتيالي أو مستند دخل مزيف قرض أو عقد إيجار أو قرار ائتمان ما كان ينبغي اعتماده أصلًا.
- التعرض للامتثال والجهات التنظيمية: قد تواجه المؤسسات التي تفشل في فحوصات التحقق الأساسية غرامات وعقوبات وملاحظات تدقيق، خاصة في القطاعات الخاضعة للتنظيم مثل المصارف والإقراض والتأمين.
- الإضرار بالسمعة: تصبح الشركات المعروفة بضعف مراجعة المستندات هدفًا أسهل، ما يضاعف المخاطر الأصلية بمرور الوقت.
- الاحتيال اللاحق: كثيرًا ما تصبح وثيقة الهوية المحصّل عليها احتيالًا والمستخدمة لاجتياز فحص واحد أساسًا لمزيد من الاحتيال، من فتح الحسابات إلى تقديم مطالبات كاذبة.
لا يتطلب أي من هذا عملية واسعة النطاق. فمستند مزيف واحد مقبول قد يخلق مسؤولية يستغرق حلها وقتًا أطول بكثير مما استغرقه تقديمه.
لماذا لا يكفي الفحص البصري وحده
يستطيع مراجع مدرَّب كشف عدد لا بأس به من المستندات المزيفة بالعين. لكن ما لا يستطيعه هو التوسع.
يعمل حجم المستندات ضد المراجعة اليدوية. فلا يتوفر لفريق مطالبات أو قسم حسابات دائنة أو فريق تعريف بالعملاء يعالج مئات المستندات أسبوعيًا وقت لفحص كل خط وإعادة حساب كل مجموع وفحص كل ميزة أمنية يدويًا. والمحتالون يعرفون ذلك، وأدوات التزوير الحديثة مصممة لتجتاز فحصًا بصريًا سريعًا لا فحصًا دقيقًا.
وهنا أيضًا لحقت الحنكة بالسرعة. فكشف الحساب البنكي المزيف المتقن، أو كشف الراتب المزور حسن التنسيق، أو الفاتورة المولّدة بالذكاء الاصطناعي، قد يبدو عاديًا تمامًا لمن يمر بسرعة على قائمة الانتظار. وتطرح مقالة Docklands حول الفواتير المتلاعب بها نقطة تستحق التطبيق على نطاق أوسع: نادرًا ما تفشل المستندات المتلاعب بها في موضع واحد فقط. فالفشل يتوزع عادةً على المظهر والحسابات والبيانات الوصفية والسياق المحيط، ولهذا بالضبط يفوّته الفحص ذو الطبقة الواحدة.
بناء عملية تكشف المستندات المزيفة
تعتمد عملية مراجعة المستندات الموثوقة على عدة فحوصات متراكبة لا على فحص واحد.
- ابدأ بالبنية: قارن تخطيط المستند وخطوطه وتنسيقه بعينة أصلية معروفة من المؤسسة أو الشركة نفسها.
- تحقق من الحسابات: أعد بناء المجاميع والأرصدة والحسابات من الأرقام الأساسية بدلًا من الوثوق بالرقم المطبوع.
- راجع البيانات الوصفية للملفات الرقمية: ابحث عن سجل التعديل وتواقيع البرامج وأختام الوقت التي لا تطابق المصدر المزعوم للمستند.
- تحقق من التفاصيل الخارجية بالمقارنة: تأكد من أن المؤسسة أو الشركة أو الفرد المذكور في المستند موجود فعلًا ويطابق التفاصيل المزعومة.
- ابحث عن الاتساق الداخلي: ينبغي أن تتطابق الأسماء والتواريخ وأرقام الحسابات والمبالغ مع بعضها في المستند كله، لا أن تبدو صحيحة بنظرة عابرة فقط.
- احتفظ بالملفات الأصلية: اطلب ملف PDF المصدر أو المسح الضوئي أو الصورة بدلًا من قبول لقطة شاشة أو نسخة مضغوطة، لأن الأصول تحمل تفاصيل جنائية أكثر بكثير.
- صعّد بناءً على الإشارات مجتمعة: الخط الغريب وحده علامة بسيطة. أما خط غير متطابق مع خطأ حسابي وختم وقت غير متسق في البيانات الوصفية فتشكل معًا حجة أقوى بكثير لمراجعة أدق.
لا تحتاج هذه العملية إلى إبطاء كل مستند مشروع. فمعظم المستندات تجتاز بسلاسة. والهدف هو بناء بنية كافية بحيث تُكشف المستندات التي لا تجتاز قبل أن تدعم قرارًا.
كيف يساعد Docklands في كشف المستندات المزيفة قبل أن تكلفك
بُني Docklands AI على إدراك أن للمراجعة اليدوية سقفًا، وأن الاحتيال في المستندات تجاوزه. تحلل المنصة الفواتير والإيصالات على مستوى البكسل، وتجمع بين عدة طبقات كشف بدلًا من الاعتماد على فحص واحد.
ويشمل ذلك:
- كشف التعديل الرقمي لشذوذ الملمس والجداول غير المحاذاة وآثار النسخ واللصق.
- تحليل البيانات الوصفية الذي يقارن سجل تعديل المستند وتوقيع البرنامج بمصدره المزعوم.
- كشف المحتوى المولّد بالذكاء الاصطناعي لرصد المستندات التي أنتجتها أدوات توليدية لا نظام مصدر حقيقي.
- فحوصات حسابية تتحقق تلقائيًا من المجاميع والضريبة وبنود الفاتورة.
- كشف التلاعب المادي لسائل التصحيح والتعديلات بخط اليد والتغييرات بالقص واللصق.
تنطبق هذه الفحوصات مباشرة على المجالات التي تسبب فيها المستندات المزيفة أكبر ضرر لعملاء Docklands: مطالبات التأمين والحسابات الدائنة و مصروفات الموظفين. وللفرق التي يؤتمت سير عمل الفواتير لديها الاعتمادات لكنه لا يفحص التلاعب، تغطي مقالة النقطة العمياء في برامج سير عمل الفواتير المواضع التي تظهر فيها هذه الفجوة عادةً.
الأسئلة الشائعة
ما الفرق بين المستند المزوَّر والمستند المقلَّد؟
المستند المزوَّر مستند حقيقي جرى تعديله بعد إصداره، مثل رصيد معدّل في كشف حساب بنكي. أما المستند المقلَّد فيُبنى بالكامل من الصفر، دون أصل حقيقي خلفه.
هل يمكن أن يكون مستند أصلي تمامًا جزءًا من احتيال في المستندات؟
نعم. فالمستند الحقيقي الذي يخص شخصًا آخر، أو الذي يُستخدم لدعم مطالبة أو طلب لم يكن مقصودًا به، يُعدّ شكلًا من الاحتيال حتى لو لم يُعدَّل شيء في المستند نفسه.
ما أسرع طريقة للتحقق مما إذا كان مستند قد عُدّل رقميًا؟
افحص البيانات الوصفية للملف بحثًا عن سجل التعديل والبرنامج المستخدم في إنشائه أو تعديله وما إذا كانت أختام الوقت تطابق المصدر المزعوم للمستند. والملف الأصلي الذي يُظهر تعديلات من برامج التصميم أو التحرير بعد تاريخ إصداره المفترض إشارة قوية.
هل المستندات المولّدة بالذكاء الاصطناعي أصعب في الكشف من التزوير التقليدي؟
غالبًا نعم، لأنها قد تكون متسقة البنية بينما تحتوي على تفاصيل ملفقة. ويتطلب كشفها عادةً التحقق من دقة المحتوى ومقارنته بالسجلات الحقيقية، لا مجرد مراجعة بصرية.
ما القطاعات الأكثر عرضة لمخاطر المستندات المزيفة؟
تواجه المصارف والإقراض والتأمين وأي شركة تتعامل مع الحسابات الدائنة أو مطالبات مصروفات الموظفين تعرضًا منتظمًا، لأن الأربعة جميعها تعتمد على مستندات مثل كشوف الحسابات البنكية وكشوف الرواتب والفواتير والإيصالات لدعم القرارات المالية.
الخلاصة
تعتمد المستندات المزيفة على أن تُراجَع بسرعة وأن يُوثَق بها افتراضيًا. والرد هو عملية تفحص البنية والحسابات والبيانات الوصفية والسياق معًا، لا نظرة واحدة للتأكد من أن الشيء يبدو سليمًا.
يمكن للشركات التي تراجع الفواتير والإيصالات والمطالبات بأحجام كبيرة أن ترى كيف يطبق Docklands AI هذه الفحوصات تلقائيًا بزيارة Docklands AI أو حجز مكالمة.