Faux documents : à quoi ils ressemblent et comment les détecter
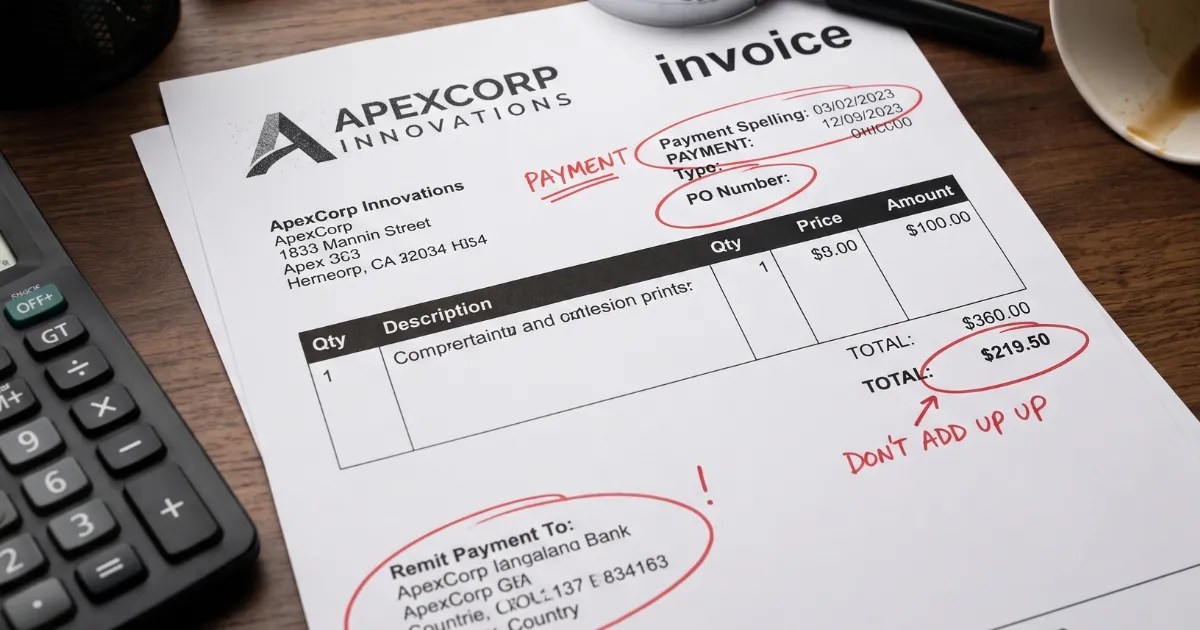
Un document n'a besoin d'être convaincant que le temps qu'une personne l'approuve. C'est tout le modèle économique de la fraude documentaire. Un faux relevé bancaire doit survivre à un seul examen de prêt. Une fausse facture doit survivre à une seule validation de paiement. Une pièce d'identité falsifiée doit survivre à un seul contrôle d'identité. Une fois ce moment passé, le mal est fait.
Les faux documents apparaissent dans presque tous les domaines d'une entreprise : intégration des clients, crédit, sinistres d'assurance, comptabilité fournisseurs, paie et notes de frais. Les détails varient selon le type de document, mais les signes sous-jacents tendent à se répéter. Ce guide présente à quoi ressemblent réellement les faux documents, les documents que les fraudeurs ciblent le plus, et les contrôles qui les détectent avant qu'ils ne deviennent un problème financier ou de conformité.
Ce qui constitue un faux document
La fraude documentaire se répartit en général en quelques catégories, et la distinction compte, car chacune appelle un type de contrôle différent.
Les documents contrefaits sont fabriqués de toutes pièces. Rien n'y est réel, ni l'identité, ni l'entreprise, ni la transaction qu'ils prétendent représenter.
Les documents falsifiés ou altérés partent d'un document réel, puis sont modifiés. Un véritable relevé bancaire au solde gonflé, ou une vraie fiche de paie dont le salaire a été changé, relèvent tous deux de cette catégorie.
Les documents authentiques obtenus frauduleusement sont les plus délicats des trois. Le document lui-même est authentique et a été émis par une véritable institution, mais il appartient à quelqu'un d'autre, ou il sert à un usage pour lequel il n'a jamais été prévu. Un passeport volé ou un justificatif financier légitime présenté sous le nom d'une autre personne entrent ici.
Chaque type laisse des preuves différentes. Les documents contrefaits échouent plutôt sur la structure et le détail. Les documents altérés échouent plutôt sur la cohérence. Les documents obtenus frauduleusement échouent plutôt sur le contexte, puisque le document est réel mais que la personne, l'entreprise ou la chronologie qui lui est associée ne tient pas.
Les documents que les fraudeurs ciblent le plus
Certains documents attirent bien plus les fraudeurs que d'autres, généralement parce qu'ils pèsent dans une décision financière ou d'identité.
- Les relevés bancaires, pour appuyer des demandes de prêt, des dossiers de location ou des déclarations de sinistre.
- Les bulletins de paie et déclarations de revenus, pour gonfler des revenus à des fins de crédit, de prêt immobilier ou d'emploi.
- Les passeports et permis de conduire, pour établir une fausse identité ou contourner les contrôles de vérification.
- Les factures et reçus, pour justifier des paiements frauduleux, des notes de frais gonflées ou des pertes d'assurance majorées.
- Les factures d'énergie, pour établir un faux justificatif de domicile.
Les entreprises qui manipulent l'un de ces documents, qu'il s'agisse d'une banque qui examine des relevés, d'un assureur qui examine des sinistres ou d'une équipe financière qui examine des factures fournisseurs, font face au même problème sous des angles différents.
Les signaux d'alerte visuels à vérifier en premier
Une lecture visuelle attentive révèle souvent les premiers signes, en particulier sur les documents normalisés comme les relevés bancaires, les bulletins de paie et les pièces d'identité officielles.
Des polices qui ne correspondent pas : les institutions utilisent des polices cohérentes sur tous les documents qu'elles émettent. Un champ qui utilise une police, une graisse ou un espacement légèrement différents du reste de la page est un signe courant de document modifié après sa création.
Des logos et des en-têtes légèrement différents : un logo flou, une ancienne version de l'identité visuelle d'une entreprise, ou un en-tête qui ne correspond pas à la charte actuelle de l'institution doivent éveiller l'attention.
Des problèmes d'alignement et de mise en page : les documents authentiques émis par les banques, les employeurs et les administrations suivent une mise en page stricte. Des chiffres qui ne sont pas alignés dans leurs colonnes, un texte posé de travers contre la bordure d'un tableau, ou un espacement qui varie d'un champ similaire à l'autre indiquent tous une modification manuelle.
Des éléments de sécurité absents ou incohérents : les passeports, permis de conduire et autres pièces d'identité comportent des hologrammes, des filigranes, de la microimpression et des encres spéciales difficiles à reproduire. Un document dépourvu de ces éléments, ou qui les montre de façon incohérente, est un fort indice de contrefaçon.
La qualité du papier et de l'impression sur les documents physiques : les documents officiels sont souvent imprimés sur un papier précis, avec une texture ou une finition particulières. Une copie papier inhabituellement fine, brillante ou irrégulière par rapport à un exemplaire authentique connu mérite un second regard.
Les signaux d'alerte de contenu qui vont au-delà du visuel
Certains des signes les plus fiables d'un faux document n'ont rien à voir avec son apparence. Ils tiennent à ce qu'il dit.
Des chiffres qui ne se recoupent pas : un relevé bancaire dont le solde courant ne correspond pas à la somme des opérations listées. Un bulletin de paie dont le brut, les retenues et le net ne s'additionnent pas. Une facture dont le sous-total, la taxe et le total sont mathématiquement incohérents. Les fraudeurs qui modifient un chiffre oublient souvent de mettre à jour tout ce qui y est lié.
Des dates qui n'ont pas de sens : une opération datée d'un week-end alors que le compte ne traite que les jours ouvrés. Une période de paie qui chevauche celle d'un autre document soumis. Un courrier d'employeur daté d'avant l'existence de l'entreprise à son adresse actuelle.
Des détails qui se contredisent au sein d'un même document : un nom orthographié de deux façons. Un numéro de compte dont le format change au milieu d'un relevé. Un intitulé de poste sur un bulletin de paie qui ne correspond pas à celui d'une attestation d'emploi jointe.
Des informations qui ne correspondent pas aux registres externes : un relevé bancaire mentionnant un établissement dont le logo, le format du code de routage ou la mise en page diffèrent de ce que cette banque émet réellement. Une attestation d'employeur pour une entreprise qui n'existe pas à l'adresse indiquée.
Pour voir de plus près comment cela se passe côté factures, l'article de Docklands sur les factures falsifiées explique comment des totaux modifiés laissent des traces arithmétiques, et celui sur les signaux d'alerte de la fraude à la facturation couvre un éventail plus large d'indices non mathématiques.
Ce que révèlent les métadonnées des documents numériques
Les documents imprimés et numérisés peuvent bien masquer un historique de modification. Les fichiers numériques natifs, en particulier les PDF, le peuvent rarement.
Tout fichier numérique porte des métadonnées : une date de création, une date de dernière modification, le logiciel utilisé pour le créer ou le modifier, et parfois des informations sur l'appareil. Un relevé bancaire censé être un export direct d'un portail de banque en ligne ne devrait pas présenter de métadonnées pointant vers un éditeur de PDF ou un outil de conception. Un relevé daté du mois dernier ne devrait pas porter un horodatage de modification d'hier.
C'est l'une des raisons pour lesquelles les images numérisées ou aplaties de documents méritent plus d'attention que les fichiers natifs. La compression et les captures d'écran effacent les métadonnées, ce qui est souvent précisément ce que cherche celui qui modifie un document. L'article de Docklands sur le fait de partir des fichiers originaux pour détecter la fraude explique pourquoi demander le fichier source, et non une capture d'écran, change ce qu'un examen peut réellement détecter.
Les documents numérisés posent leur propre version de ce problème. Une netteté inégale, des zones floues autour de chiffres ou de noms précis, ou des sections nettement plus propres que le reste de la page marquent souvent l'endroit où un scan a été modifié numériquement avant ou après la numérisation.
Pourquoi les documents générés par l'IA changent la donne
Les outils génératifs ont ajouté une nouvelle catégorie à surveiller. Les documents générés par l'IA ne sont pas des scans de quelque chose de réel qui aurait été modifié. Ils sont construits à partir de rien, d'après des schémas appris sur des milliers d'exemples réels, ce qui signifie qu'ils peuvent paraître structurellement corrects tout en contenant des détails inventés.
Ces documents présentent des signes plus subtils qu'un fichier modifié manuellement : des schémas d'espacement inhabituels, un texte dont le ton ou la formulation sonne légèrement faux, une mise en forme presque juste mais pas tout à fait cohérente avec celle d'une vraie institution, et des détails qui ne résistent pas aux recoupements alors que rien ne semble visuellement anormal.
Les articles de Docklands sur la fraude aux sinistres par IA générative et sur les signaux d'alerte des fausses factures par deepfake expliquent plus en détail en quoi cette catégorie se comporte différemment de la falsification traditionnelle et pourquoi un examen purement visuel la manque plus souvent.
Le risque pour l'entreprise de laisser passer un faux document
Les conséquences de l'acceptation d'un faux document augmentent avec ce que ce document a servi à justifier.
- Pertes financières : un faux relevé bancaire ou un faux justificatif de revenus peut appuyer un prêt, un bail ou une décision de crédit qui n'auraient jamais dû être approuvés.
- Exposition en matière de conformité et de réglementation : les institutions qui échouent aux contrôles de vérification de base peuvent s'exposer à des amendes, des sanctions et des constats d'audit, notamment dans les secteurs réglementés comme la banque, le crédit et l'assurance.
- Atteinte à la réputation : les entreprises connues pour un examen documentaire faible deviennent une cible plus facile, ce qui aggrave le risque initial avec le temps.
- Fraude en aval : une pièce d'identité obtenue frauduleusement et utilisée pour passer un contrôle devient souvent la base d'autres fraudes, de l'ouverture de comptes au dépôt de faux sinistres.
Rien de tout cela ne nécessite une opération de grande ampleur. Un seul faux document accepté peut créer une responsabilité bien plus longue à défaire qu'il n'a fallu de temps pour le soumettre.
Pourquoi l'inspection visuelle seule ne suffit pas
Un contrôleur formé peut détecter à l'œil un nombre appréciable de faux documents. Ce qu'il ne peut pas faire, c'est passer à l'échelle.
Le volume de documents joue contre le contrôle manuel. Une équipe sinistres, un service de comptabilité fournisseurs ou une équipe d'intégration qui traite des centaines de documents par semaine n'a pas le temps de vérifier chaque police, de recalculer chaque total et d'inspecter chaque élément de sécurité à la main. Les fraudeurs le savent, et les outils de falsification modernes sont conçus pour passer un contrôle visuel rapide, pas un contrôle approfondi.
C'est aussi là que la sophistication a rattrapé la vitesse. Un faux relevé bancaire soigné, une fausse fiche de paie bien mise en forme ou une facture générée par l'IA peuvent paraître tout à fait ordinaires à quelqu'un qui avance vite dans une file. L'article de Docklands sur les factures falsifiées avance un point qu'il vaut la peine d'appliquer largement : les documents manipulés échouent rarement à un seul endroit. La défaillance est généralement répartie entre le visuel, les calculs, les métadonnées et le contexte, ce qui explique précisément pourquoi un contrôle à une seule couche la manque.
Construire un processus qui détecte les faux documents
Un processus d'examen documentaire fiable superpose plusieurs contrôles plutôt que de s'appuyer sur un seul.
- Commencer par la structure : comparez la mise en page, les polices et la mise en forme du document à un exemplaire authentique connu de la même institution ou entreprise.
- Vérifier les calculs : reconstituez les totaux, soldes et calculs à partir des chiffres sous-jacents plutôt que de se fier au montant imprimé.
- Examiner les métadonnées des fichiers numériques : recherchez l'historique de modification, les signatures logicielles et les horodatages qui ne correspondent pas à l'origine annoncée du document.
- Recouper les détails externes : confirmez que l'institution, l'entreprise ou la personne nommée dans le document existe réellement et correspond aux détails annoncés.
- Rechercher la cohérence interne : les noms, dates, numéros de compte et chiffres doivent se correspondre dans tout le document, et pas seulement sembler corrects au premier regard.
- Conserver les fichiers originaux : demandez le PDF, le scan ou la photo source plutôt que d'accepter une capture d'écran ou une copie compressée, car les originaux portent bien plus de détails forensiques.
- Escalader sur la base de signaux combinés : une police étrange est un signal mineur. Une police incohérente, une erreur de calcul et un horodatage de métadonnées incohérent réunis constituent des raisons bien plus solides de pousser l'examen.
Ce type de processus n'a pas besoin de ralentir chaque document légitime. La plupart des documents passent sans encombre. L'objectif est de construire assez de structure pour que ceux qui ne passent pas soient détectés avant d'appuyer une décision.
Comment Docklands aide à détecter les faux documents avant qu'ils ne vous coûtent
Docklands AI a été conçu en partant du constat que le contrôle manuel a un plafond, et que la fraude documentaire l'a dépassé. La plateforme analyse les factures et les reçus au niveau du pixel, en combinant plusieurs couches de détection plutôt qu'en s'appuyant sur un seul contrôle.
Cela comprend :
- La détection des modifications numériques : anomalies de texture, tableaux mal alignés et artefacts de copier-coller.
- L'analyse forensique des métadonnées, qui compare l'historique de modification et la signature logicielle d'un document à son origine annoncée.
- La détection de contenu généré par l'IA, pour repérer les documents produits par des outils génératifs plutôt que par un véritable système source.
- Des contrôles mathématiques qui vérifient automatiquement les totaux, la taxe et les lignes.
- La détection de falsification physique : liquide correcteur, retouches manuscrites et altérations par découpage et collage.
Ces contrôles s'appliquent directement aux domaines où les faux documents causent le plus de dégâts chez les clients de Docklands : sinistres d'assurance, comptabilité fournisseurs et notes de frais. Pour les équipes dont le flux de factures actuel automatise les approbations sans rechercher de falsification, l'article sur l'angle mort des logiciels de flux de factures explique où cet écart tend à apparaître.
FAQ
Quelle est la différence entre un document falsifié et un document contrefait ?
Un document falsifié est un document réel qui a été altéré après son émission, par exemple un solde modifié sur un relevé bancaire. Un document contrefait est fabriqué de toutes pièces, sans aucun original authentique derrière.
Un document entièrement authentique peut-il quand même relever d'une fraude documentaire ?
Oui. Un document réel qui appartient à quelqu'un d'autre, ou qui sert à appuyer une demande ou un dossier pour lequel il n'a jamais été prévu, constitue une forme de fraude même si rien n'a été modifié sur le document lui-même.
Quelle est la façon la plus rapide de vérifier si un document a été modifié numériquement ?
Vérifiez les métadonnées du fichier : historique de modification, logiciel utilisé pour le créer ou le modifier, et concordance des horodatages avec l'origine annoncée du document. Un fichier natif qui montre des modifications faites avec un logiciel de conception ou d'édition après sa prétendue date d'émission est un signal fort.
Les documents générés par l'IA sont-ils plus difficiles à détecter que les falsifications traditionnelles ?
Souvent oui, car ils peuvent être structurellement cohérents tout en contenant des détails fabriqués. Les détecter exige généralement de vérifier l'exactitude du contenu et de le recouper avec des registres réels, et pas seulement un examen visuel.
Quels secteurs courent le plus grand risque face aux faux documents ?
La banque, le crédit, l'assurance et toute entreprise qui traite des factures fournisseurs ou des notes de frais sont régulièrement exposés, car tous quatre s'appuient sur des documents comme les relevés bancaires, les bulletins de paie, les factures et les reçus pour fonder des décisions financières.
L'essentiel à retenir
Les faux documents comptent sur un examen rapide et une confiance par défaut. La réponse est un processus qui vérifie ensemble la structure, les calculs, les métadonnées et le contexte, plutôt qu'un simple coup d'œil pour savoir si quelque chose paraît juste.
Les entreprises qui examinent des factures, des reçus et des sinistres en volume peuvent voir comment Docklands AI applique ces contrôles automatiquement en visitant Docklands AI ou en réservant une démonstration.