Documentos falsos: cómo son y cómo detectarlos
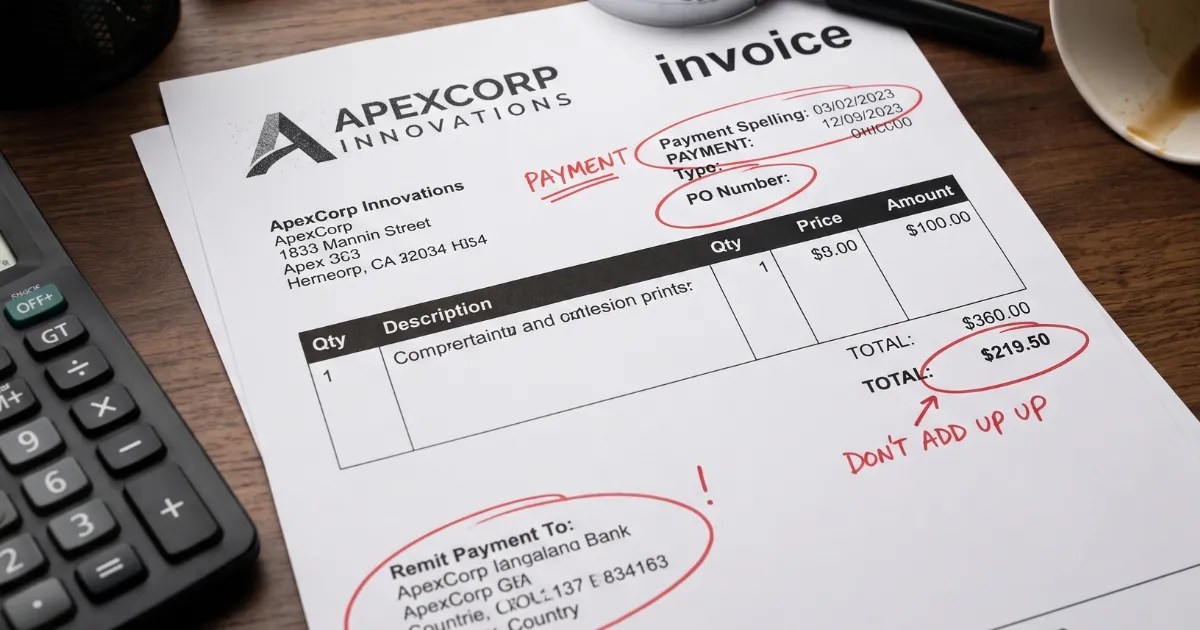
Un documento solo tiene que parecer convincente durante el tiempo que alguien tarda en aprobarlo. Ese es todo el modelo de negocio del fraude documental. Un extracto bancario falsificado solo necesita sobrevivir a una revisión de préstamo. Una factura falsificada solo necesita sobrevivir a una aprobación de pago. Un documento de identidad manipulado solo necesita sobrevivir a una comprobación de identidad. Una vez superado ese momento, el daño ya está hecho.
Los documentos falsos aparecen en casi todas las áreas de una empresa: incorporación de clientes, préstamos, reclamaciones de seguros, cuentas por pagar, nóminas e informes de gastos de empleados. Los detalles varían según el tipo de documento, pero las señales de fondo tienden a repetirse. Esta guía explica cómo son realmente los documentos falsos, cuáles son los documentos que más atacan los defraudadores y las comprobaciones que los detectan antes de que se conviertan en un problema financiero o de cumplimiento.
Qué se considera un documento falso
El fraude documental suele dividirse en unas pocas categorías, y la diferencia importa porque cada una requiere un tipo distinto de comprobación.
Los documentos falsificados desde cero se construyen por completo de la nada. Nada en ellos es real, ni la identidad, ni la empresa, ni la transacción que dicen representar.
Los documentos falsificados o alterados parten de un documento real que luego se edita. Un extracto bancario genuino con un saldo inflado, o una nómina real con una cifra de salario modificada, entran en esta categoría.
Los documentos genuinos obtenidos de forma fraudulenta son los más difíciles de los tres. El documento en sí es auténtico y lo emitió una institución real, pero pertenece a otra persona, o se utiliza para un fin que nunca estuvo pensado. Un pasaporte robado o un registro financiero legítimo presentado a nombre de otra persona encajan aquí.
Cada tipo deja pruebas distintas. Los documentos falsificados desde cero suelen fallar en estructura y detalle. Los documentos alterados suelen fallar en coherencia. Los documentos obtenidos de forma fraudulenta suelen fallar en el contexto, ya que el documento es real pero la persona, la empresa o la cronología asociada no cuadra.
Los documentos que más atacan los defraudadores
Algunos documentos atraen mucho más la atención de los defraudadores que otros, normalmente porque pesan en una decisión financiera o de identidad.
- Extractos bancarios para respaldar solicitudes de préstamo, solicitudes de alquiler o reclamaciones de seguros.
- Nóminas y declaraciones de impuestos para inflar los ingresos con fines de crédito, hipoteca o empleo.
- Pasaportes y permisos de conducir para establecer una identidad falsa o eludir los controles de verificación.
- Facturas y recibos para respaldar pagos fraudulentos, reclamaciones de gastos infladas o pérdidas de seguros abultadas.
- Facturas de servicios públicos para establecer un comprobante de domicilio falso.
Las empresas que tratan con cualquiera de estos documentos, ya sea un banco que revisa extractos, una aseguradora que revisa reclamaciones o un equipo de finanzas que revisa facturas de proveedores, se enfrentan al mismo problema de fondo desde ángulos distintos.
Señales visuales de alerta que conviene revisar primero
Una lectura visual atenta suele revelar las primeras señales, especialmente en documentos con plantilla como extractos bancarios, nóminas y documentos de identidad oficiales.
Tipografías que no coinciden: Las instituciones usan tipografías coherentes en todos los documentos que emiten. Un campo con una tipografía, un grosor o un espaciado ligeramente distintos al resto de la página es una señal habitual de que el documento se editó después de crearse el original.
Logotipos y membretes ligeramente raros: Un logotipo borroso, una versión anticuada de la imagen de marca de una empresa o un membrete que no coincide con el diseño actual de la institución deben levantar sospechas.
Problemas de alineación y maquetación: Los documentos genuinos de bancos, empleadores y organismos públicos siguen una maquetación estricta. Cifras que no se alinean en sus columnas, texto que queda desigual respecto al borde de una tabla o un espaciado que varía entre campos similares apuntan a una edición manual.
Elementos de seguridad ausentes o incoherentes: Los pasaportes, los permisos de conducir y otros documentos de identidad incluyen hologramas, marcas de agua, microimpresión y tintas especiales difíciles de reproducir. Un documento que carece de estos elementos, o que los muestra de forma incoherente, es un fuerte indicio de falsificación.
Calidad del papel y de la impresión en documentos físicos: Los documentos oficiales suelen imprimirse en un papel específico con una textura o un acabado concretos. Una copia física que se siente inusualmente fina, brillante o distinta de una muestra genuina conocida merece una segunda mirada.
Señales de alerta en el contenido que van más allá de lo visual
Algunas de las señales más fiables de un documento falso no tienen nada que ver con su aspecto. Provienen de lo que dice.
Cifras que no cuadran: Un extracto bancario cuyo saldo acumulado no coincide con la suma de las transacciones enumeradas. Una nómina en la que el salario bruto, las deducciones y el neto no suman. Una factura cuyo subtotal, impuestos y total son matemáticamente incoherentes. Los defraudadores que editan una cifra suelen olvidar actualizar todo lo que depende de ella.
Fechas que no tienen sentido: Una transacción fechada en fin de semana cuando la cuenta solo procesa en días laborables. Un periodo de pago que se solapa con el de otro documento presentado. Una carta de empleo fechada antes de que la empresa existiera en su dirección actual.
Detalles que se contradicen dentro del mismo documento: Un nombre escrito de dos formas distintas. Un número de cuenta que cambia de formato a mitad de un extracto. Un cargo en una nómina que no coincide con el de la carta de empleo que la acompaña.
Información que no coincide con registros externos: Un extracto bancario que muestra una institución con un logotipo, un formato de número de ruta o una maquetación de extracto distintos de los que ese banco emite realmente. Una carta de verificación de empleador de una empresa que no existe en la dirección indicada.
Para ver con más detalle cómo se manifiesta esto en el caso concreto de las facturas, la entrada de Docklands sobre facturas manipuladas explica cómo los totales alterados dejan pruebas aritméticas, y la entrada sobre señales de alerta de fraude en la facturación abarca un conjunto más amplio de pistas que no son matemáticas.
Qué revelan los metadatos en los documentos digitales
Los documentos impresos y escaneados pueden ocultar bien su historial de ediciones. Los archivos digitales nativos, especialmente los PDF, a menudo no pueden.
Todo archivo digital lleva metadatos, entre ellos una fecha de creación, una fecha de última modificación, el software utilizado para crearlo o editarlo y, a veces, información del dispositivo. Un extracto bancario que afirma ser una exportación directa de un portal de banca en línea no debería mostrar metadatos que apunten a un editor de PDF o a una herramienta de diseño. Un extracto fechado el mes pasado no debería llevar una marca de edición de ayer.
Esta es una de las razones por las que las imágenes escaneadas o aplanadas de documentos merecen más escrutinio que los archivos nativos. La compresión y las capturas de pantalla eliminan los metadatos, que suele ser justo lo que quiere quien edita un documento. La entrada de Docklands sobre empezar la detección de fraude con los archivos originales explica por qué pedir el archivo de origen, y no una captura de pantalla, cambia lo que una revisión puede detectar realmente.
Los documentos escaneados presentan su propia versión de este problema. Una nitidez desigual, manchas de desenfoque alrededor de cifras o nombres concretos o secciones que se ven claramente más limpias que el resto de la página suelen marcar el lugar donde un escaneo se editó digitalmente antes o después de escanearse.
Por qué los documentos generados por IA están cambiando el panorama
Las herramientas generativas han añadido una nueva categoría que vigilar. Los documentos generados por IA no son escaneos de algo real que se editó. Se construyen de la nada, a partir de patrones aprendidos de miles de ejemplos reales, lo que significa que pueden parecer estructuralmente correctos y contener detalles inventados.
Estos documentos tienden a mostrar señales más sutiles que un archivo editado manualmente: patrones de espaciado inusuales, texto que suena ligeramente raro en tono o redacción, un formato casi correcto pero no del todo coherente con la forma en que una institución real da formato a sus documentos y detalles que no resisten una comprobación cruzada aunque visualmente nada parezca estar mal.
Las entradas de Docklands sobre el fraude en reclamaciones con IA generativa y las señales de alerta de facturas deepfake profundizan en cómo esta categoría se comporta de forma distinta a la falsificación tradicional y por qué una revisión puramente visual la pasa por alto con más frecuencia.
El riesgo empresarial de no detectar un documento falso
Las consecuencias de aceptar un documento falso crecen según aquello que ese documento sirvió para respaldar.
- Pérdidas financieras: Un extracto bancario o un documento de ingresos fraudulentos puede respaldar un préstamo, un arrendamiento o una decisión de crédito que nunca debió aprobarse.
- Exposición regulatoria y de cumplimiento: Las instituciones que no superan las comprobaciones básicas de verificación pueden enfrentarse a multas, sanciones y hallazgos de auditoría, en particular en sectores regulados como la banca, los préstamos y los seguros.
- Daño reputacional: Las empresas conocidas por una revisión documental débil se convierten en un objetivo más fácil, lo que agrava el riesgo original con el tiempo.
- Fraude derivado: Un documento de identidad obtenido de forma fraudulenta y usado para superar un control suele convertirse en la base de más fraude, desde la apertura de cuentas hasta la presentación de reclamaciones falsas.
Nada de esto requiere una operación a gran escala. Un solo documento falso aceptado puede generar una responsabilidad que tarda mucho más en deshacerse que en presentarse.
Por qué la inspección visual por sí sola no basta
Un revisor formado puede detectar a simple vista un buen número de documentos falsos. Lo que ese revisor no puede hacer es escalar.
El volumen de documentos juega en contra de la revisión manual. Un equipo de siniestros, un departamento de cuentas por pagar o un equipo de incorporación que procesa cientos de documentos por semana no tiene tiempo de comprobar cada tipografía, recalcular cada total e inspeccionar cada elemento de seguridad a mano. Los defraudadores lo saben, y las herramientas modernas de falsificación están diseñadas para superar una comprobación visual rápida, no una minuciosa.
Aquí es también donde la sofisticación ha alcanzado a la velocidad. Un extracto bancario falso bien pulido, una nómina falsificada con buen formato o una factura generada por IA pueden parecer completamente normales a alguien que avanza deprisa por una cola de trabajo. La entrada de Docklands sobre las facturas manipuladas plantea una idea que conviene aplicar de forma general: los documentos manipulados rara vez fallan en un solo punto. El fallo suele estar repartido entre lo visual, las cuentas, los metadatos y el contexto, y por eso una comprobación de una sola capa lo pasa por alto.
Cómo construir un proceso que detecte documentos falsos
Un proceso fiable de revisión de documentos combina varias comprobaciones en lugar de depender de una sola.
- Empiece por la estructura: Compare la maquetación, las tipografías y el formato del documento con una muestra genuina conocida de la misma institución o empresa.
- Compruebe las cuentas: Reconstruya totales, saldos y cálculos a partir de las cifras subyacentes en lugar de fiarse de la cifra impresa.
- Revise los metadatos de los archivos digitales: Busque historial de ediciones, firmas de software y marcas de tiempo que no coincidan con el origen declarado del documento.
- Contraste los datos externos: Confirme que la institución, la empresa o la persona que figura en el documento existe realmente y coincide con los datos declarados.
- Busque coherencia interna: Los nombres, las fechas, los números de cuenta y las cifras deben coincidir entre sí a lo largo de todo el documento, no solo parecer correctos a primera vista.
- Conserve los archivos originales: Solicite el PDF, el escaneo o la foto de origen en lugar de aceptar una captura de pantalla o una copia comprimida, ya que los originales conservan mucho más detalle forense.
- Escale según las señales combinadas: Una tipografía extraña es una señal menor. Una tipografía que no coincide, un error de cálculo y una marca de tiempo incoherente en los metadatos juntos son un argumento mucho más sólido para una revisión más detenida.
Este tipo de proceso no tiene por qué ralentizar cada documento legítimo. La mayoría de los documentos pasan sin problemas. El objetivo es crear la estructura suficiente para que los que no pasan se detecten antes de respaldar una decisión.
Cómo ayuda Docklands a detectar documentos falsos antes de que le cuesten dinero
Docklands AI nació del reconocimiento de que la revisión manual tiene un techo y de que el fraude documental lo ha superado. La plataforma analiza facturas y recibos a nivel de píxel, combinando varias capas de detección en lugar de depender de una sola comprobación.
Esto incluye:
- Detección de ediciones digitales para anomalías de textura, tablas desalineadas y artefactos de copiar y pegar.
- Análisis forense de metadatos que compara el historial de ediciones y la firma de software de un documento con su origen declarado.
- Detección de contenido generado por IA para identificar documentos producidos por herramientas generativas y no por un sistema de origen genuino.
- Comprobaciones matemáticas que verifican automáticamente totales, impuestos y líneas.
- Detección de manipulación física para corrector líquido, ediciones manuscritas y alteraciones de recortar y pegar.
Estas comprobaciones se aplican directamente a las áreas donde los documentos falsos causan más daño a los clientes de Docklands: reclamaciones de seguros, cuentas por pagar y gastos de empleados. Para los equipos cuyo flujo de facturas actual automatiza las aprobaciones pero no inspecciona la manipulación, la entrada sobre el punto ciego del software de flujo de facturas explica dónde suele aparecer esa brecha.
Preguntas frecuentes
¿Cuál es la diferencia entre un documento falsificado y un documento fraudulento creado desde cero?
Un documento falsificado es un documento real que se alteró después de emitirse, como un saldo editado en un extracto bancario. Un documento fraudulento creado desde cero se construye por completo de la nada, sin ningún original genuino detrás.
¿Puede un documento totalmente genuino formar parte de un fraude documental?
Sí. Un documento real que pertenece a otra persona, o que se utiliza para respaldar una reclamación o una solicitud para la que nunca estuvo destinado, es una forma de fraude aunque nada en el propio documento se haya editado.
¿Cuál es la forma más rápida de comprobar si un documento se ha editado digitalmente?
Revise los metadatos del archivo para ver el historial de ediciones, el software utilizado para crearlo o modificarlo y si las marcas de tiempo coinciden con el origen declarado del documento. Un archivo nativo que muestra ediciones hechas con software de diseño o edición después de su supuesta fecha de emisión es una señal fuerte.
¿Son más difíciles de detectar los documentos generados por IA que las falsificaciones tradicionales?
A menudo sí, ya que pueden ser estructuralmente coherentes y contener detalles inventados. Detectarlos suele requerir comprobar la exactitud del contenido y contrastarlo con registros reales, no solo una revisión visual.
¿Qué sectores afrontan el mayor riesgo por documentos falsos?
La banca, los préstamos, los seguros y cualquier empresa que gestione cuentas por pagar o reclamaciones de gastos de empleados afrontan una exposición habitual, ya que los cuatro dependen de documentos como extractos bancarios, nóminas, facturas y recibos para respaldar decisiones financieras.
La conclusión
Los documentos falsos confían en que se revisen deprisa y se den por buenos por defecto. La respuesta es un proceso que compruebe a la vez la estructura, las cuentas, los metadatos y el contexto, en lugar de una sola mirada para ver si algo parece correcto.
Las empresas que revisan facturas, recibos y reclamaciones a gran volumen pueden ver cómo Docklands AI aplica estas comprobaciones automáticamente visitando Docklands AI o reservando una llamada.