كيف تكتشف المستند المزيّف في أقل من دقيقة
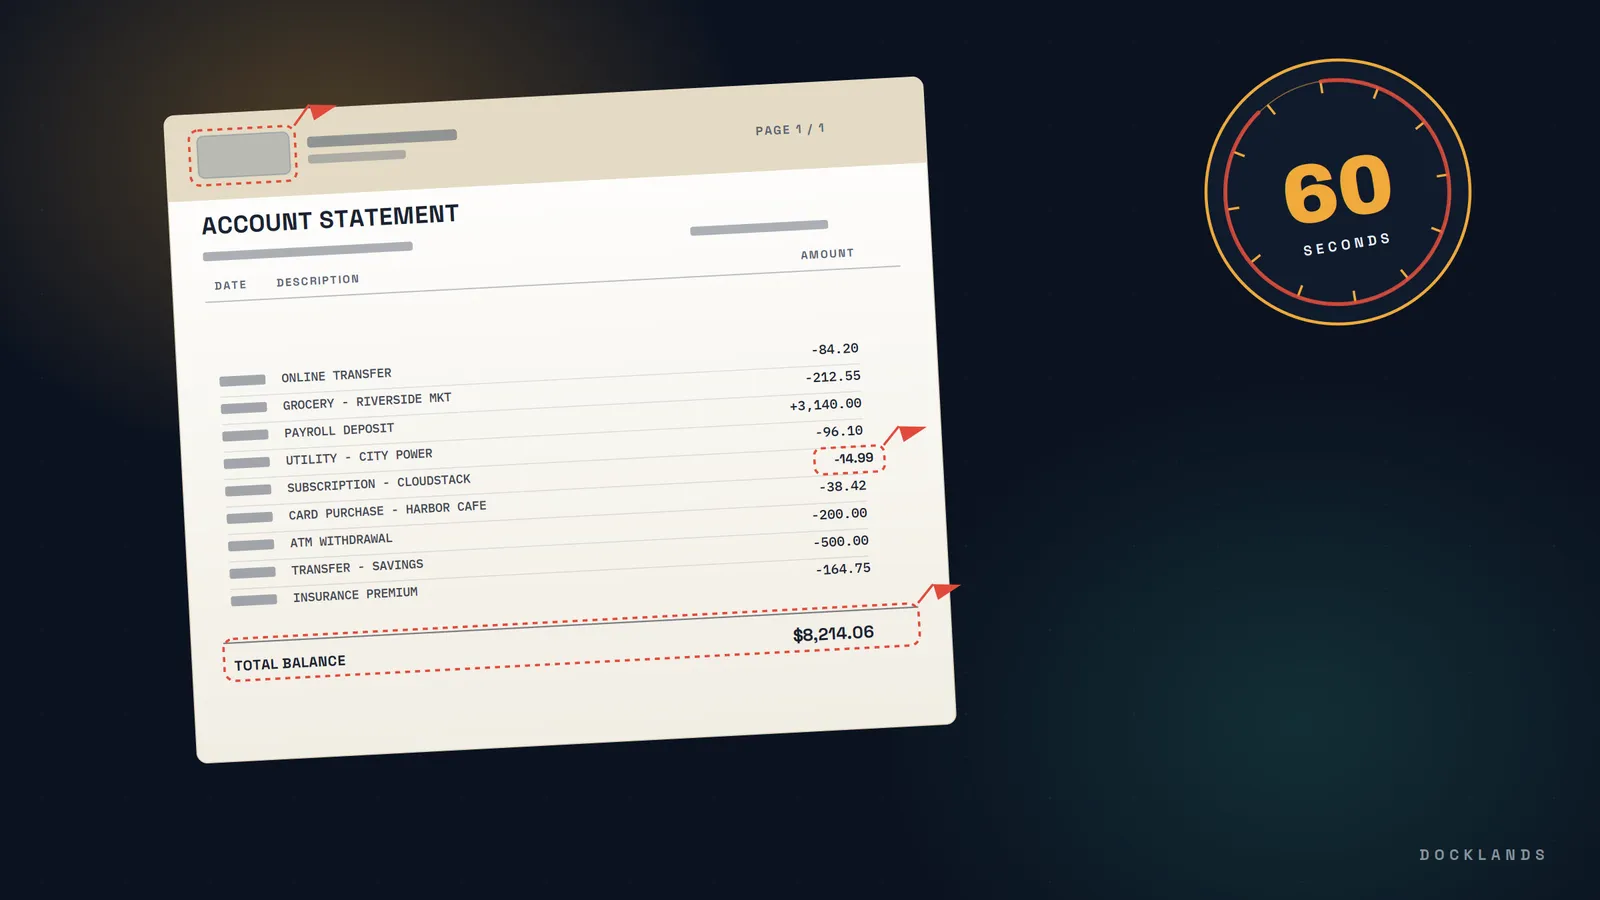
غالبًا ما يملك المراجع الذي يطّلع على كشف حساب بنكي أو فاتورة أو قسيمة راتب ثوانيَ لا دقائق ليقرر ما إذا كان المستند حقيقيًا أم تقليدًا متقنًا. والمحتالون يراهنون على هذه الفجوة. فالمستند المزيّف لا يحتاج إلى خداع خبير يحمل عدسة مكبّرة. يكفيه أن يمرّ من نظرة سريعة من شخص أمامه طابور مزدحم وموعد نهائي، سواء كان هذا الطابور داخل بنك أو شركة تأمين أو فريق تأهيل يفحص العملاء الجدد.
والخبر الجيد أن معظم المستندات المزيّفة، سواء كانت مقلَّدة أو معدَّلة، تفشل في الفحوص القليلة نفسها، وهذه الفحوص تستغرق وقتًا أقل من قراءة هذه الجملة مرتين. تشرح هذه المقالة عملية من 60 ثانية لاكتشاف المستند المزيّف، وما الذي يكشفه كل فحص فعلًا، والنقطة التي لا تعود فيها نظرة الدقيقة الواحدة كافية أمام أشكال أكثر تطورًا من الخداع.
لماذا تُعد الدقيقة الواحدة المعيار المناسب
الاحتيال في المستندات لا يُصمَّم ليصمد أمام تدقيق جنائي. بل يُصمَّم ليصمد أمام خطوة المراجعة التي سيواجهها فعلًا، وهي في معظم المؤسسات خطوة سريعة. فنادرًا ما يتوفر لدى موظف القروض أو مُقدِّر المطالبات أو موظف الحسابات الدائنة الوقت لمقارنة مستند ببنية المؤسسة الرسمية عنصرًا بعنصر.
وهذه بالضبط الفجوة التي يستغلها المحتالون. فكشف حساب بنكي مزوَّر بخط يختلف قليلًا، أو فاتورة لا تتطابق حساباتها تمامًا، مصمَّم ليفلت من شخص يمرّ سريعًا على كومة من السجلات. والحل ليس مطالبة المراجعين بالتمهّل مع كل مستند. بل منحهم أسلوبًا قصيرًا قابلًا للتكرار يلتقط أشيع مؤشرات الاحتيال في الوقت المتاح لهم أصلًا، بغض النظر عن القطاع أو البلد.
قائمة فحص المستند المزيّف في 60 ثانية
نفّذ هذه الفحوص الخمسة بالترتيب. يستغرق كل منها نحو الوقت المذكور، وهي معًا تغطي العناصر البنيوية التي تنهار عندها المستندات المزوّرة والمعدَّلة والملفَّقة في أغلب الأحيان، مهما كان نوع المستند.
1. افحص التخطيط والخطوط (10 ثوانٍ)
أحضر نموذجًا حقيقيًا من البنك أو جهة العمل أو المورّد نفسه إن كان متاحًا، وقارن بينهما جنبًا إلى جنب.
- ابحث عن خط لا يطابق بقية الصفحة، ولو بشكل طفيف. فاختلاف السُمك أو الحجم أو التباعد في حقل واحد علامة كلاسيكية على مستند عُدّل بعد إصداره الأصلي، وليس أثرًا حقيقيًا للنظام المصدر.
- تحقق مما إذا كان النص متراصفًا في أعمدته. فالأرقام التي تنحرف عن محاذاتها أو تجلس بشكل غير متساوٍ على حدود الجدول تشير إلى تعديل يدوي لا إلى تصدير حقيقي.
- انظر إلى الشعار. فالنسخة الضبابية أو التصميم القديم أو الألوان التي تحاكي هوية المؤسسة الحالية دون أن تطابقها تمامًا أمور يسهل تفويتها بنظرة عابرة، ويسهل التقاطها حين يعرف المراجع أن عليه الفحص.
2. أعد بناء الحسابات (20 ثانية)
الأرقام من أسرع الدلالات لأن المحتالين الذين يغيّرون رقمًا واحدًا كثيرًا ما ينسون تحديث الأرقام المرتبطة به، فيتركون وراءهم تناقضات واضحة.
- في كشف الحساب البنكي، اجمع المعاملات المدرجة وتأكد من أن المجموع يطابق الرصيد الختامي.
- في الفاتورة أو الإيصال، تحقق من أن المجموع الفرعي والضريبة والإجمالي متطابقة فعلًا.
- في قسيمة الراتب، تأكد من أن الراتب الإجمالي مطروحًا منه الاستقطاعات يساوي صافي الراتب المعروض، وأن رقم الدخل يتفق مع أي إقرارات ضريبية مرفقة.
عدم التطابق هنا من أقوى المؤشرات المنفردة على مستند مزيّف، ولا يستغرق فحصه سوى ثوانٍ من الحساب الذهني. وتتعمق مقالة Docklands حول الفواتير المعدَّلة في كيفية ترك الإجماليات المعدَّلة أثرًا حسابيًا.
3. افحص بيانات الملف إن كان رقميًا (15 ثانية)
كل ملف رقمي، وخصوصًا ملف PDF، يحمل بيانات عن وقت إنشائه ووقت آخر تعديل له والبرنامج الذي تعامل معه.
- افتح خصائص الملف وقارن تاريخَي الإنشاء والتعديل بتاريخ المستند المزعوم.
- ابحث عن علامات تدل على أن الملف مرّ بأداة تحرير بدلًا من النظام الذي كان سيولّده في الأصل، مثل بوابة الخدمات المصرفية عبر الإنترنت أو منصة الرواتب أو نظام السجلات الحكومية.
- تعامل مع لقطة الشاشة أو الصورة المسطّحة بمزيد من الشك. فالضغط يزيل البيانات، وهذا كثيرًا ما يكون المقصود تمامًا لمن يحاول إخفاء تعديل زائف.
هذا الفحص وحده سبب كبير لكون الملفات الأصلية أهم بكثير من لقطات الشاشة. وتوضح مقالة Docklands حول بدء كشف الاحتيال بالملفات الأصلية لماذا يغيّر طلب الملف المصدر، لا نسخة مكررة منه، ما تستطيع المراجعة اكتشافه فعلًا.
4. ابحث عن التناقضات الداخلية (10 ثوانٍ)
لا يحتاج المستند إلى مرجع خارجي ليفضح نفسه. فأحيانًا يناقض محتواه الخاص.
- اسم مكتوب بطريقتين مختلفتين في الصفحة نفسها.
- رقم حساب يتغير تنسيقه في منتصف الكشف.
- تاريخ يقع في يوم لا يعالج فيه الحساب أو المؤسسة معاملة عادةً.
تحدث هذه الهفوات لأن شخصًا أو أداة عدّل جزءًا من المستند دون تحديث كل الحقول المرتبطة به، وهي عادةً مؤشر مرئي عند القراءة المتأنية، لا شيء يحتاج إلى تقنية لاكتشافه.
5. قيّم الإشارة المجمَّعة ثم قرّر (5 ثوانٍ)
لا تُعد أي علامة من العلامات أعلاه دليلًا قاطعًا تلقائيًا على مستند مزيّف. فقد يكون الخط الغريب قليلًا مجرد خلل في المسح الضوئي. وقد يكون الخطأ الحسابي مجرد خطأ مطبعي. ويأتي الحكم من تجميع الإشارات قبل اتخاذ القرار النهائي.
- علامة واحدة: تابع، لكن دوّنها في السجل.
- علامتان: أوقف المستند لفحص أدق.
- ثلاث علامات أو أكثر، أو أي علامة تتعلق بالحسابات أو البيانات الأساسية: صعّد الأمر قبل الموافقة على أي شيء مرتبط بذلك المستند.
هذا هو التسلسل الكامل، وفي مستند سليم يستغرق فعلًا أقل من دقيقة. أما في مستند بُني مزيَّفًا من البداية، فإن الستين ثانية نفسها تكشف عادةً مؤشرًا واحدًا على الأقل يستحق التحرك.
أين يتعثر فحص الدقيقة الواحدة
تعمل هذه القائمة جيدًا ضد أشيع أنواع الاحتيال: كشوف الحسابات البنكية المزوَّرة، والفواتير المعدَّلة، وقسائم الرواتب المتلاعب بها. لكن لها حدودًا، وفهم الدور الذي تؤديه هذه الحدود لا يقل أهمية عن معرفة القائمة نفسها.
- المستندات المولّدة بالذكاء الاصطناعي مصمَّمة لاجتياز الفحص البصري السريع: خلافًا للملف المعدَّل يدويًا، فإن المستند المولّد بالذكاء الاصطناعي ليس مستندًا حقيقيًا غُيّر فيه حقل واحد. بل يُبنى من الصفر بنماذج تعلّم آلي دُرّبت على أنماط تعلّمتها من آلاف الأمثلة الحقيقية، مما يعني أنه قد يبدو سليم البنية للوهلة الأولى بينما يحتوي على تفاصيل مختلقة لا تصمد أمام مراجعة أدق. وهذا تهديد مختلف عن التزوير الكلاسيكي أو النموذج الفج، ويعكس التطور المتزايد الذي يضعه المحتالون الآن في عملهم. وتتناول مقالة Docklands حول احتيال المطالبات بالذكاء الاصطناعي التوليدي كيف تتصرف هذه الفئة بشكل مختلف عن التقليد التقليدي، كما تشرح المقالة حول علامات التحذير في الفواتير المزيّفة بتقنية التزييف العميق ما ينبغي أن يراقبه موظفو الحسابات الدائنة تحديدًا.
- الحجم الكبير يُضعف القائمة بسرعة: دقيقة لكل مستند تبدو معقولة إلى أن يعالج الفريق مئات المطالبات أو الفواتير أو الطلبات أسبوعيًا. عند هذا الحجم يصبح حتى الأسلوب اليدوي السريع عنق زجاجة، ويجعل الإرهاق المراجعين أكثر عرضة لتخطي خطوة أو إغفال تفصيل مريب. وللاطلاع على نظرة أوسع حول كيفية ظهور المستندات المزيّفة في وظائف الأعمال المختلفة وكيف تبدو بنية المراجعة متعددة الطبقات على نطاق واسع، راجع دليل Docklands حول كيفية اكتشاف المستندات المزيّفة.
- نقطة فشل واحدة نادرًا ما تروي القصة كاملة: تميل المستندات التي جرى التلاعب بها إلى الفشل في عدة عناصر في وقت واحد لا في عنصر واحد فقط. وتتناول مقالة Docklands حول الفواتير التي تم التلاعب بها لماذا يفوّت الاعتماد على أي فحص منفرد، بما في ذلك هذا الفحص، احتيالًا كان سيلتقطه التحليل المشترك.
لماذا تترتب على المستندات المزيّفة عواقب حقيقية
لا يلزم أن يكون المستند وثيقة هوية حتى يخلق خطرًا جسيمًا. فـكشوف الحسابات البنكية الملفَّقة وقسائم الرواتب المزوَّرة والفواتير المكررة تدعم بشكل روتيني قرارات ما كان ينبغي الموافقة عليها، سواء كان قرضًا أو عقد إيجار أو تعويضًا من التأمين.
يختلف التعرّض للمخاطر باختلاف نوع المستند والقطاع، لكن النمط يتكرر:
- وثائق الهوية: تُعدَّل جوازات السفر ورخص القيادة وغيرها من وثائق الهوية الصادرة عن الحكومة أو تُستخدم بهوية زائفة لاجتياز فحوص التأهيل أو فتح الحسابات.
- السجلات المالية: تُزوَّر كشوف الحسابات البنكية والإقرارات الضريبية وطلبات الائتمان لتضخيم الدخل أو إخفاء المخاطر أثناء الاكتتاب.
- مستندات الأعمال: تُكرَّر الفواتير والإيصالات وفواتير المرافق والشهادات أو تُعدَّل لدعم مدفوعات احتيالية أو مطالبات مصروفات مضخَّمة.
وإلى جانب الخسائر المالية المباشرة، قد تواجه الشركات التي تفوّت مستندًا مزيّفًا أثناء التأهيل أو قرار المطالبة عقوبات تنظيمية وغرامات وتحقيقات امتثال، لا سيما في القطاعات الخاضعة للتنظيم مثل الخدمات المصرفية والإقراض والتأمين. ففي المملكة المتحدة وغيرها، وجدت مؤسسات أخفقت في فحوص التحقق الأساسية نفسها أمام تدقيق رسمي بعد وقت طويل من قبول المستند الأصلي، وأحيانًا بعد تجاوز المرحلة التي كان لا يزال بالإمكان فيها تتبّع السجلات إلى غرضها الحقيقي.
حين تحتاج المراجعة اليدوية إلى دعم
المراجع المدرَّب الذي ينفّذ قائمة الستين ثانية باستمرار سيلتقط حصة حقيقية من محاولات الاحتيال. لكن ما لا يستطيعه هذا المراجع هو توسيع التدقيق نفسه ليشمل كل مستند في طابور متنامٍ، فالتزوير الحديث، وخصوصًا المحتوى المولّد بالذكاء الاصطناعي، مصمَّم ليفلت من قراءة بشرية سريعة.
وهذه هي الفجوة التي صُممت منصات مثل Docklands لسدّها. فبدلًا من أن يفحص شخص الخطوط بعينه ويعيد جمع الإجماليات يدويًا، تنفّذ Docklands فئات الفحوص نفسها تلقائيًا وبأحجام كبيرة، باستخدام مزيج من التحليل الجنائي والتعلم الآلي:
- كشف التعديل الرقمي لرصد شذوذ الملمس والجداول غير المتراصفة وآثار النسخ واللصق.
- الطب الشرعي للبيانات الذي يقارن سجل تعديل المستند وبصمة البرنامج المستخدم بأصله المزعوم.
- كشف المحتوى المولّد بالذكاء الاصطناعي لالتقاط المستندات التي أنتجتها أدوات توليدية بدلًا من نظام مصدر حقيقي.
- فحوص حسابية تتحقق تلقائيًا من الإجماليات والضريبة وبنود الفاتورة.
- كشف التلاعب المادي لسائل التصحيح والتعديلات المكتوبة بخط اليد وتعديلات القص واللصق.
تنطبق هذه الفحوص مباشرة على مطالبات التأمين و الحسابات الدائنة و مصروفات الموظفين، وهي حالات الاستخدام الثلاث التي تتسبب فيها المستندات المزيّفة في أكبر ضرر للعملاء عبر القطاعات. أما الفرق التي يؤتمت سير عمل الفواتير لديها الموافقات لكنه لا يفحص التلاعب، فتتناول المقالة حول النقطة العمياء في برامج سير عمل الفواتير مواضع ظهور هذه الفجوة عادةً.
الأسئلة الشائعة
ما الفرق بين المستند المقلَّد والمستند المزوَّر؟
المستند المقلَّد يُبنى بالكامل من الصفر، دون أي سجل حقيقي وراءه. أما المستند المزوَّر أو المعدَّل فيبدأ سجلًّا حقيقيًا صادرًا عن مؤسسة حقيقية ثم جرى تعديله لاحقًا، كرصيد معدَّل في كشف حساب بنكي أو رقم مغيَّر في قسيمة راتب.
ما أسرع طريقة منفردة لمعرفة ما إذا كان المستند مزيّفًا؟
إعادة بناء الحسابات هي عادةً أسرع فحص عالي القيمة. فجمع المعاملات ومقارنتها بالرصيد المعلن، أو التحقق من تطابق المجموع الفرعي والضريبة والإجمالي، يستغرق ثوانيَ ويكشف حصة كبيرة من المستندات المعدَّلة، لأن المحتالين الذين يغيّرون رقمًا واحدًا كثيرًا ما ينسون تحديث الباقي.
هل يمكن أن يبدو المستند حقيقيًا تمامًا ومع ذلك يكون احتياليًا؟
نعم. فالمستند الذي يُحصل عليه بهوية شخص آخر، مثل جواز سفر حقيقي أو كشف حساب بنكي حقيقي يُقدَّم لغرض لم يُقصد منه أصلًا، قد يجتاز الفحص البصري بنظافة. وكذلك المستند المولّد بالذكاء الاصطناعي المتقن. ولهذا تهم فحوص المحتوى ومراجعة البيانات بقدر ما يهم شكل المستند.
أي أنواع المستندات تحمل أعلى خطر للاحتيال؟
تشكّل كشوف الحسابات البنكية وقسائم الرواتب والإقرارات الضريبية والفواتير والإيصالات وفواتير المرافق ووثائق الهوية مثل جوازات السفر ورخص القيادة معظم المستندات المزيّفة التي تواجهها المؤسسات، ويرجع ذلك إلى حد كبير إلى أن كلًّا منها يؤدي دورًا مباشرًا في قرار مالي أو قرار يتعلق بالهوية.
متى ينبغي تصعيد المستند المُعلَّم بدلًا من معالجته؟
أي مستند يحمل مؤشرين أو أكثر، أو علامة واحدة تتعلق بخطأ حسابي أو بيانات مشبوهة، يستحق الإيقاف لفحص أدق بدلًا من الموافقة عليه فورًا. فتكلفة التأخير القصير أقل بكثير من تكلفة مستند مزيّف تمت الموافقة عليه، بما يشمله ذلك من غرامات وخسائر وتعرّض للامتثال قد يترتب عليه.
هل تنطبق هذه الفحوص بالطريقة نفسها عبر البلدان والقطاعات؟
ينتقل النهج ذو الخطوات الخمس جيدًا عبر الأسواق، لأن العناصر الأساسية، وهي التخطيط والحسابات والبيانات والاتساق الداخلي، تنطبق بغض النظر عن البلد أو القطاع. ما يتغير هو نقطة المرجع: فكشف حساب بنكي بريطاني يتبع بنية مختلفة عن كشف صادر في سوق آخر، ولذلك لا يزال المراجعون بحاجة إلى نموذج حقيقي من المؤسسة نفسها لكي تكون مقارنة التخطيط ذات معنى.
الخلاصة
المستند المزيّف لا يحتاج إلا إلى اجتياز نظرة واحدة. والحل قائمة فحص قصيرة قابلة للتكرار تغطي التخطيط والحسابات والبيانات والاتساق الداخلي في أقل من دقيقة، مع إدراك واضح للحالات التي يحتاج فيها المستند المُعلَّم إلى أكثر من نظرة سريعة، أيًّا كان غرضه أو أصله.
يمكن للفرق التي تتعامل مع الفواتير والإيصالات والمطالبات بأحجام كبيرة أن ترى كيف تؤتمت Docklands هذه العملية نفسها عبر حجز مكالمة.