Cómo identificar un documento falso en menos de un minuto
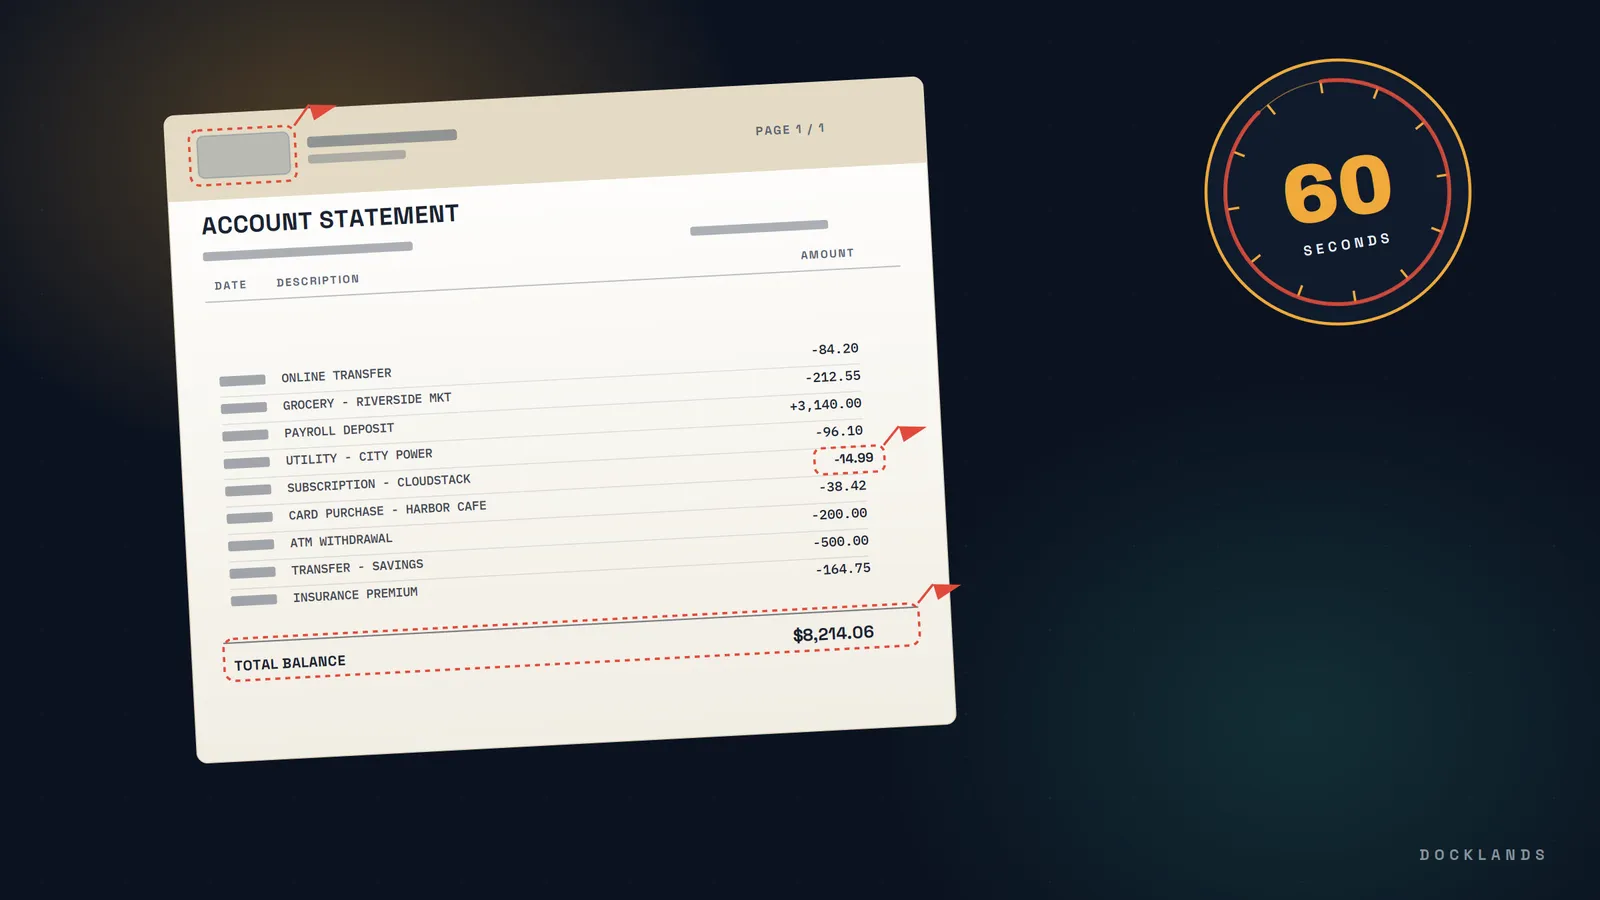
Un revisor que examina un extracto bancario, una factura o una nómina suele tener segundos, no minutos, para decidir si es auténtico o una imitación bien hecha. Los estafadores cuentan con esa brecha. Un documento falso no necesita engañar a un experto con una lupa. Solo necesita pasar una mirada rápida de alguien con una cola llena y una fecha límite, ya sea dentro de un banco, de una aseguradora o de un equipo de incorporación que evalúa a nuevos clientes.
La buena noticia es que la mayoría de las falsificaciones, ya sean de imitación o alteradas, fallan en las mismas pocas comprobaciones, y esas comprobaciones llevan menos tiempo que leer esta frase dos veces. Este artículo describe un proceso de 60 segundos para detectar un documento falso, qué detecta realmente cada comprobación y dónde una mirada de un minuto deja de bastar frente a formas de engaño más sofisticadas.
Por qué un minuto es la referencia adecuada
El fraude documental no está hecho para sobrevivir a una auditoría forense. Está hecho para sobrevivir al paso de revisión que realmente va a enfrentar, que en la mayoría de las organizaciones es uno rápido. Un oficial de préstamos, un ajustador de siniestros o un empleado de cuentas por pagar rara vez tiene tiempo de comparar un documento con la estructura oficial de una institución elemento por elemento.
Esa es exactamente la brecha que explotan los estafadores. Un extracto bancario falsificado con una fuente ligeramente distinta, o una factura cuyas cuentas no cuadran del todo, está diseñado para colarse ante alguien que avanza deprisa por una pila de registros. La solución no es pedir a los revisores que vayan más despacio con cada documento. Es darles un método corto y repetible que detecte los indicadores de fraude más comunes en el tiempo que ya tienen, sea cual sea el sector o el país.
La lista de comprobación de 60 segundos para documentos falsos
Realice estas cinco comprobaciones en orden. Cada una lleva aproximadamente el tiempo indicado y, juntas, cubren los elementos estructurales donde los documentos falsificados, alterados y fabricados fallan con más frecuencia, sea cual sea el tipo de documento.
1. Revise el diseño y las fuentes (10 segundos)
Si dispone de un ejemplar genuino del mismo banco, empleador o proveedor, sáquelo y compare ambos lado a lado.
- Busque una fuente que no coincida con el resto de la página, aunque sea ligeramente. Un grosor, un tamaño o un espaciado distintos en un campo son una señal clásica de un documento editado después de haber sido emitido, y no un artefacto genuino del sistema de origen.
- Compruebe si el texto se alinea en sus columnas. Los números que se desplazan o quedan desiguales respecto al borde de una tabla apuntan a una edición manual y no a una exportación real.
- Fíjese en el logotipo. Una versión borrosa, un diseño anticuado o colores que imitan sin coincidir del todo con la imagen actual de la institución son fáciles de pasar por alto a simple vista y fáciles de detectar una vez que el revisor sabe qué buscar.
2. Reconstruya las cuentas (20 segundos)
Los números son una de las señales más rápidas porque los estafadores que cambian una cifra a menudo olvidan actualizar las relacionadas con ella, y dejan incoherencias evidentes.
- En un extracto bancario, sume las transacciones listadas y confirme que el total coincide con el saldo final.
- En una factura o un recibo, compruebe que el subtotal, el impuesto y el total cuadran realmente.
- En una nómina, confirme que el salario bruto menos las deducciones es igual al neto indicado y que la cifra de ingresos coincide con las declaraciones de impuestos adjuntas.
Una discrepancia aquí es uno de los indicadores individuales más fuertes de un documento falso, y comprobarlo requiere solo unos segundos de cálculo mental. El artículo de Docklands sobre facturas manipuladas profundiza en cómo los totales alterados dejan evidencia aritmética.
3. Compruebe los datos del archivo, si es digital (15 segundos)
Todo archivo digital, en especial un PDF, contiene datos sobre cuándo se creó, cuándo se editó por última vez y qué software lo tocó.
- Abra las propiedades del archivo y compare las fechas de creación y modificación con la fecha declarada del documento.
- Busque indicios de que el archivo pasó por una herramienta de edición en lugar de por el sistema que lo habría generado originalmente, como un portal de banca en línea, una plataforma de nóminas o un sistema de registros gubernamentales.
- Trate con especial sospecha una captura de pantalla o una imagen aplanada. La compresión elimina datos, que suele ser justo el objetivo de quien intenta ocultar una edición falsa.
Esta única comprobación explica en gran parte por qué los archivos originales importan mucho más que las capturas de pantalla. El artículo de Docklands sobre empezar la detección de fraude por los originales explica por qué solicitar el archivo de origen, y no una copia duplicada, cambia lo que una revisión puede detectar.
4. Busque contradicciones internas (10 segundos)
Un documento no necesita una referencia externa para delatarse como falso. A veces contradice su propio contenido.
- Un nombre escrito de dos formas distintas en la misma página.
- Un número de cuenta que cambia de formato a mitad de un extracto.
- Una fecha que cae en un día en que la cuenta o la institución normalmente no procesaría una transacción.
Estos descuidos ocurren porque una persona o una herramienta editó parte de un documento sin actualizar todos los campos relacionados, y suelen ser un indicador visible en una lectura atenta, sin necesidad de tecnología para detectarlos.
5. Pondere la señal combinada y decida (5 segundos)
Ninguna de las alertas anteriores es, por sí sola, prueba automática de un documento falso. Una fuente ligeramente extraña puede ser una rareza del escaneo. Un error de cálculo puede ser una errata. El juicio surge de acumular las señales antes de tomar una decisión final.
- Una alerta: continúe, pero déjela anotada.
- Dos alertas: retenga el documento para examinarlo con más detalle.
- Tres o más alertas, o cualquier alerta relacionada con las cuentas o con los datos subyacentes: escale antes de aprobar nada vinculado a ese documento.
Esa es la secuencia completa y, con un documento limpio, lleva de verdad menos de un minuto. Con un documento construido como un engaño desde el principio, esos mismos 60 segundos suelen revelar al menos un indicador que merece actuar.
Dónde falla la comprobación de un minuto
Esta lista funciona bien contra los tipos de fraude más comunes: extractos bancarios falsificados, facturas alteradas y nóminas manipuladas. Tiene límites, y entender el papel de esos límites importa tanto como conocer la propia lista.
- Los documentos generados por IA están hechos para superar una comprobación visual rápida: A diferencia de un archivo editado manualmente, un documento generado por IA no es un documento real con un campo modificado. Se construye desde cero con modelos de aprendizaje automático entrenados con patrones aprendidos de miles de ejemplos reales, lo que significa que puede parecer estructuralmente correcto a simple vista y contener detalles inventados que no resisten una revisión más detenida. Es una amenaza distinta de la falsificación clásica o de una burda imitación, y refleja la creciente sofisticación que los estafadores aportan hoy al oficio. El artículo de Docklands sobre el fraude en siniestros con IA generativa explica cómo se comporta esta categoría de forma distinta a una falsificación tradicional, y el artículo sobre las señales de alerta de facturas deepfake detalla a qué deben prestar atención en concreto los agentes de cuentas por pagar.
- El alto volumen erosiona rápidamente la lista: Un minuto por documento parece manejable hasta que un equipo procesa cientos de reclamaciones, facturas o solicitudes por semana. A esa escala, incluso un método manual rápido se convierte en un cuello de botella, y la fatiga hace que los revisores tengan más probabilidades de saltarse un paso o de pasar por alto un detalle falso. Para una visión más amplia de cómo aparecen los documentos falsos en distintas funciones de negocio y de cómo es una estructura de revisión por capas a escala, consulte la guía de Docklands sobre cómo detectar documentos falsos.
- Un único punto de fallo rara vez cuenta toda la historia: Los documentos manipulados tienden a fallar en varios elementos a la vez, no solo en uno. El artículo de Docklands sobre facturas manipuladas explica por qué depender de una sola comprobación, incluida esta, deja pasar fraudes que un análisis combinado detectaría.
Por qué los documentos falsos tienen consecuencias reales
Un documento no tiene que ser un documento de identidad para generar un riesgo grave. Los extractos bancarios fabricados, las nóminas falsificadas y las facturas duplicadas respaldan habitualmente decisiones que nunca deberían haberse aprobado, ya sea un préstamo, un alquiler o el pago de un seguro.
La exposición difiere según el tipo de documento y el sector, pero el patrón se repite:
- Documentos de identidad: Los pasaportes, los permisos de conducir y otros documentos de identidad oficiales se alteran o se usan bajo una identidad falsa para superar controles de incorporación o abrir cuentas.
- Registros financieros: Los extractos bancarios, las declaraciones de impuestos y las solicitudes de crédito se falsifican para inflar los ingresos u ocultar el riesgo durante la suscripción.
- Documentos empresariales: Las facturas, los recibos, las facturas de suministros y los certificados se duplican o se editan para respaldar pagos fraudulentos o reclamaciones de gastos infladas.
Más allá de las pérdidas financieras directas, las empresas que pasan por alto un documento falso durante la incorporación o una decisión sobre un siniestro pueden enfrentarse a sanciones regulatorias, multas e investigaciones de cumplimiento, en particular en sectores regulados como la banca, los préstamos y los seguros. En el Reino Unido y en otros lugares, las instituciones que no superaron las comprobaciones básicas de verificación se han visto sometidas a un escrutinio formal mucho después de aceptar el documento original, a veces mucho más allá del punto en que los registros aún podían rastrearse hasta su verdadero propósito.
Cuando la revisión manual necesita respaldo
Un revisor capacitado que aplique la lista de 60 segundos de forma constante detectará una parte real de los intentos de fraude. Lo que ese revisor no puede hacer es escalar el mismo nivel de escrutinio a cada documento de una cola en crecimiento, y la falsificación moderna, en particular el contenido generado por IA, está hecha para eludir una lectura humana rápida.
Esa es la brecha que plataformas como Docklands están diseñadas para cerrar. En lugar de que una persona revise a ojo las fuentes y vuelva a sumar los totales a mano, Docklands ejecuta las mismas categorías de comprobaciones de forma automática y en volumen, combinando análisis forense y aprendizaje automático:
- Detección de ediciones digitales para anomalías de textura, tablas desalineadas y artefactos de copiar y pegar.
- Análisis forense de datos que compara el historial de edición y la firma de software de un documento con su origen declarado.
- Detección de contenido generado por IA para identificar documentos producidos por herramientas generativas y no por un sistema de origen genuino.
- Comprobaciones matemáticas que verifican automáticamente totales, impuestos y líneas de detalle.
- Detección de manipulación física para corrector, ediciones manuscritas y alteraciones de recorte y pegado.
Estas comprobaciones se aplican directamente a reclamaciones de seguros, cuentas por pagar y gastos de empleados, los tres casos de uso donde los documentos falsos tienden a causar más daño a clientes de todos los sectores. Para los equipos cuyo flujo de facturas automatiza las aprobaciones pero no inspecciona si hay manipulación, el artículo sobre el punto ciego del software de flujo de facturas explica dónde suele aparecer esa brecha.
Preguntas frecuentes
¿Cuál es la diferencia entre un documento de imitación y uno falsificado?
Un documento de imitación se construye íntegramente desde cero, sin ningún registro genuino detrás. Un documento falsificado o alterado parte de un registro real, emitido por una institución real, que después ha sido modificado, como un saldo editado en un extracto bancario o una cifra cambiada en una nómina.
¿Cuál es la forma más rápida de saber si un documento es falso?
Reconstruir las cuentas suele ser la comprobación de mayor valor más rápida. Sumar las transacciones y compararlas con un saldo declarado, o comprobar que un subtotal, un impuesto y un total cuadran, lleva segundos y detecta una gran parte de los documentos alterados, ya que los estafadores que cambian un número a menudo olvidan actualizar el resto.
¿Puede un documento parecer totalmente genuino y ser aun así fraudulento?
Sí. Un documento obtenido con la identidad de otra persona, como un pasaporte real o un extracto bancario presentado con un fin para el que nunca estuvo previsto, puede superar sin problemas una comprobación visual. Un documento generado por IA bien hecho también. Por eso las comprobaciones de contenido y la revisión de datos importan tanto como el aspecto del documento.
¿Qué tipos de documentos conllevan mayor riesgo de fraude?
Los extractos bancarios, las nóminas, las declaraciones de impuestos, las facturas, los recibos, las facturas de suministros y los documentos de identidad como pasaportes y permisos de conducir representan la mayoría de los documentos falsos que encuentran las instituciones, en gran medida porque cada uno desempeña un papel directo en una decisión financiera o de identidad.
¿Cuándo debe escalarse un documento marcado en lugar de procesarse?
Cualquier documento con dos o más indicadores, o con una sola alerta relacionada con un error de cálculo o con datos sospechosos, merece retenerse para un examen más detallado en lugar de aprobarse en el acto. El coste de un breve retraso es muy inferior al de un documento falso aprobado, incluidas las multas, las pérdidas y la exposición en materia de cumplimiento que pueden derivarse.
¿Se aplican estas comprobaciones de la misma manera en todos los países y sectores?
El método de cinco pasos se traslada bien a distintos mercados, ya que los elementos de fondo (diseño, cuentas, datos y coherencia interna) se aplican con independencia del país o del sector. Lo que cambia es el punto de referencia: un extracto bancario del Reino Unido sigue una estructura distinta a la de uno emitido en otro mercado, por lo que los revisores siguen necesitando un ejemplar genuino de la misma institución para que la comparación del diseño tenga sentido.
La conclusión
Un documento falso solo tiene que sobrevivir a una mirada. La solución es una lista de comprobación corta y repetible que cubra diseño, cuentas, datos y coherencia interna en menos de un minuto, combinada con una idea clara de cuándo un documento marcado necesita algo más que un vistazo rápido, sea cual sea su finalidad u origen.
Los equipos que gestionan facturas, recibos y reclamaciones en volumen pueden ver cómo Docklands automatiza este mismo proceso reservando una llamada.