Comment repérer un faux document en moins d'une minute
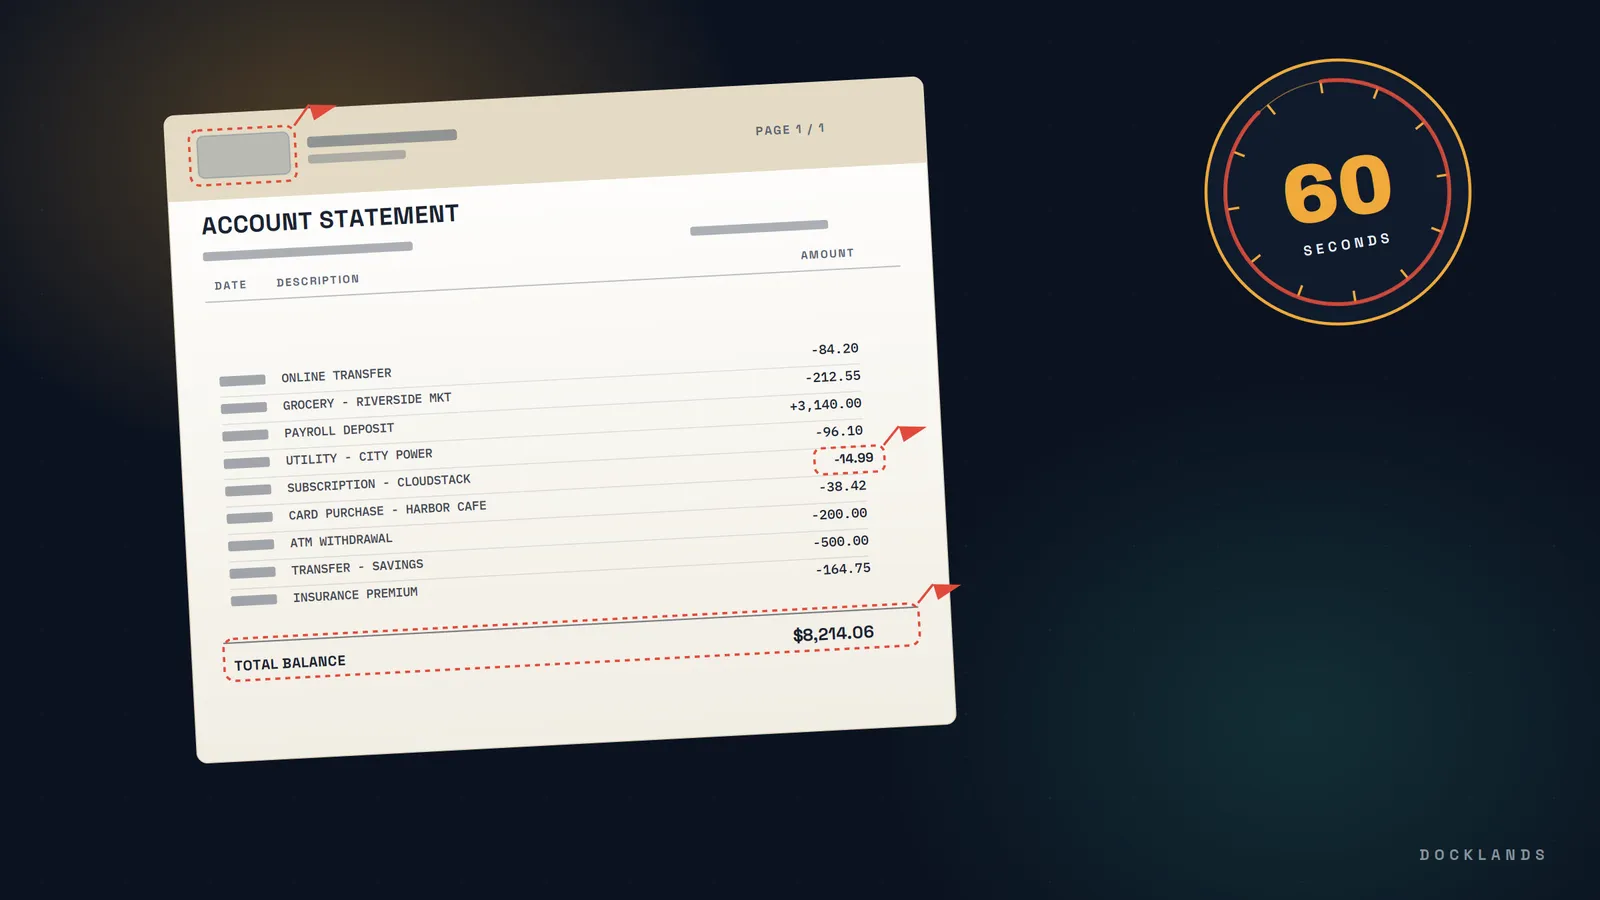
Un examinateur qui regarde un relevé bancaire, une facture ou un bulletin de paie a généralement quelques secondes, pas quelques minutes, pour décider s'il est authentique ou s'il s'agit d'une imitation bien faite. Les fraudeurs comptent sur cet écart. Un faux document n'a pas besoin de tromper un expert armé d'une loupe. Il lui suffit de passer un rapide coup d'œil de quelqu'un dont la file d'attente est pleine et qui a une échéance, que cette file se trouve dans une banque, chez un assureur ou dans une équipe d'intégration qui contrôle de nouveaux clients.
La bonne nouvelle, c'est que la plupart des faux, contrefaits ou altérés, échouent aux mêmes quelques contrôles, et que ces contrôles prennent moins de temps que de lire cette phrase deux fois. Cet article décrit un processus de 60 secondes pour repérer un faux document, ce que chaque contrôle détecte réellement, et le point où un coup d'œil d'une minute ne suffit plus face à des formes de tromperie plus sophistiquées.
Pourquoi une minute est le bon repère
La fraude documentaire n'est pas conçue pour survivre à un audit forensique. Elle est conçue pour survivre à l'étape de contrôle qu'elle affrontera réellement, qui, dans la plupart des organisations, est rapide. Un chargé de prêts, un gestionnaire de sinistres ou un comptable fournisseurs a rarement le temps de comparer un document à la structure officielle d'une institution, élément par élément.
C'est précisément la faille qu'exploitent les fraudeurs. Un faux relevé bancaire dont la police est légèrement décalée, ou une facture dont le calcul ne tombe pas tout à fait juste, est conçu pour passer inaperçu aux yeux de quelqu'un qui parcourt vite une pile de dossiers. La solution n'est pas de demander aux examinateurs de ralentir pour chaque document. C'est de leur donner une approche courte et reproductible qui repère les indices de fraude les plus courants dans le temps dont ils disposent déjà, quel que soit le secteur ou le pays.
La liste de contrôle de 60 secondes pour repérer un faux document
Passez ces cinq contrôles dans l'ordre. Chacun prend à peu près le temps indiqué, et ensemble ils couvrent les éléments structurels où les documents falsifiés, altérés et fabriqués se trahissent le plus souvent, quel que soit le type de document.
1. Examiner la mise en page et les polices (10 secondes)
Sortez un exemplaire authentique de la même banque, du même employeur ou du même fournisseur si vous en avez un, et comparez les deux côte à côte.
- Cherchez une police qui ne correspond pas au reste de la page, même légèrement. Une graisse, une taille ou un espacement différent sur un champ est un signe classique de document modifié après son émission, et non un artefact authentique du système source.
- Vérifiez que le texte est bien aligné dans ses colonnes. Des chiffres qui se décalent ou qui reposent de travers contre la bordure d'un tableau indiquent une modification manuelle plutôt qu'un véritable export.
- Regardez le logo. Une version floue, un design dépassé ou des couleurs qui imitent sans correspondre tout à fait à l'identité actuelle de l'institution sont faciles à manquer d'un coup d'œil, et faciles à repérer dès que l'examinateur sait quoi vérifier.
2. Refaire les calculs (20 secondes)
Les chiffres sont l'un des indices les plus rapides, car les fraudeurs qui modifient un montant oublient souvent de mettre à jour ceux qui y sont liés, laissant des incohérences évidentes.
- Sur un relevé bancaire, additionnez les opérations listées et confirmez que le total correspond au solde de clôture.
- Sur une facture ou un reçu, vérifiez que le sous-total, la taxe et le total concordent réellement.
- Sur un bulletin de paie, confirmez que le brut moins les retenues égale le net affiché, et que le revenu correspond aux éventuelles déclarations fiscales jointes.
Un écart ici est l'un des indicateurs les plus forts d'un faux document, et il suffit de quelques secondes de calcul mental pour le vérifier. L'article de Docklands sur les factures truquées explique plus en détail comment des totaux modifiés laissent une trace arithmétique.
3. Vérifier les données du fichier, s'il est numérique (15 secondes)
Tout fichier numérique, en particulier un PDF, contient des données sur sa date de création, sa dernière modification et les logiciels qui l'ont manipulé.
- Ouvrez les propriétés du fichier et comparez les dates de création et de modification à la date annoncée du document.
- Cherchez des signes que le fichier est passé par un outil d'édition plutôt que par le système qui l'aurait généré à l'origine, comme un portail de banque en ligne, une plateforme de paie ou un système d'état civil.
- Traitez avec une méfiance accrue une capture d'écran ou une image aplatie. La compression supprime des données, ce qui est souvent exactement le but de quelqu'un qui cherche à masquer une fausse modification.
Ce seul contrôle explique en grande partie pourquoi les fichiers originaux comptent bien plus que les captures d'écran. L'article de Docklands sur la détection de fraude qui commence par les originaux explique pourquoi demander le fichier source, et non une copie, change ce qu'un contrôle peut réellement détecter.
4. Chercher les contradictions internes (10 secondes)
Un document n'a pas besoin d'une référence externe pour se trahir. Parfois il se contredit lui-même.
- Un nom orthographié de deux manières différentes sur la même page.
- Un numéro de compte dont le format change en cours de relevé.
- Une date qui tombe un jour où le compte ou l'institution ne traiterait normalement pas d'opération.
Ces erreurs surviennent parce qu'une personne ou un outil a modifié une partie du document sans mettre à jour tous les champs liés, et elles sont généralement visibles à une lecture attentive, sans qu'il faille une technologie pour les repérer.
5. Peser le signal combiné, puis décider (5 secondes)
Aucune alerte ci-dessus ne prouve à elle seule qu'un document est faux. Une police légèrement étrange peut n'être qu'un défaut de numérisation. Une erreur de calcul peut n'être qu'une coquille. Le jugement vient de l'accumulation des signaux avant de prendre une décision finale.
- Une alerte : poursuivre, mais la consigner au dossier.
- Deux alertes : suspendre pour un examen plus approfondi.
- Trois alertes ou plus, ou toute alerte portant sur les calculs ou les données sous-jacentes : escalader avant d'approuver quoi que ce soit lié à ce document.
C'est la séquence complète, et sur un document sain, elle prend réellement moins d'une minute. Sur un document conçu comme un faux dès le départ, les mêmes 60 secondes font généralement ressortir au moins un indice qui justifie d'agir.
Là où le contrôle d'une minute atteint ses limites
Cette liste de contrôle fonctionne bien contre les types de fraude les plus courants : faux relevés bancaires, factures altérées et bulletins de paie truqués. Elle a des limites, et comprendre le rôle de ces limites compte autant que connaître la liste elle-même.
- Les documents générés par l'IA sont conçus pour passer un contrôle visuel rapide : Contrairement à un fichier modifié à la main, un document généré par l'IA n'est pas un vrai document dont un champ a été changé. Il est construit de zéro par des modèles d'apprentissage automatique entraînés sur des motifs tirés de milliers d'exemples réels, ce qui signifie qu'il peut paraître structurellement correct au premier regard tout en contenant des détails fabriqués qui ne résistent pas à un examen plus poussé. C'est une menace différente d'une falsification classique ou d'une maquette grossière, et elle reflète la sophistication croissante des fraudeurs. L'article de Docklands sur la fraude aux sinistres par IA générative explique en quoi cette catégorie se comporte différemment d'une contrefaçon traditionnelle, et l'article sur les signaux d'alerte des factures deepfake détaille ce que les agents de comptabilité fournisseurs doivent surveiller en particulier.
- Un volume élevé érode vite la liste de contrôle : Une minute par document semble gérable jusqu'à ce qu'une équipe traite des centaines de sinistres, de factures ou de dossiers par semaine. À cette échelle, même une approche manuelle rapide devient un goulot d'étranglement, et la fatigue rend les examinateurs plus enclins à sauter une étape ou à manquer un détail douteux. Pour un panorama plus large de la manière dont les faux documents apparaissent dans les différentes fonctions de l'entreprise et de ce à quoi ressemble une revue en couches à grande échelle, consultez le guide de Docklands sur la manière de repérer les faux documents.
- Un point de défaillance unique raconte rarement toute l'histoire : Les documents manipulés tendent à échouer sur plusieurs éléments à la fois, pas sur un seul. L'article de Docklands sur les factures falsifiées explique pourquoi s'appuyer sur un seul contrôle, y compris celui-ci, laisse passer une fraude qu'une analyse combinée détecterait.
Pourquoi les faux documents ont des conséquences réelles
Un document n'a pas besoin d'être une pièce d'identité pour créer un risque sérieux. Des relevés bancaires fabriqués, des bulletins de paie falsifiés et des factures en double servent régulièrement à appuyer des décisions qui n'auraient jamais dû être approuvées, qu'il s'agisse d'un prêt, d'un bail ou d'une indemnisation d'assurance.
L'exposition diffère selon le type de document et le secteur, mais le schéma se répète :
- Pièces d'identité : Les passeports, les permis de conduire et autres pièces officielles sont altérés ou utilisés sous une fausse identité pour passer les contrôles d'intégration ou ouvrir des comptes.
- Documents financiers : Les relevés bancaires, les déclarations fiscales et les demandes de crédit sont falsifiés pour gonfler les revenus ou dissimuler un risque lors de la souscription.
- Documents commerciaux : Les factures, les reçus, les factures de services et les certificats sont dupliqués ou modifiés pour appuyer des paiements frauduleux ou des demandes de remboursement gonflées.
Au-delà des pertes financières directes, les entreprises qui laissent passer un faux document lors d'une intégration ou d'une décision sur un sinistre s'exposent à des sanctions réglementaires, à des amendes et à des enquêtes de conformité, en particulier dans les secteurs réglementés comme la banque, le crédit et l'assurance. Au Royaume-Uni et ailleurs, des institutions qui n'ont pas appliqué les contrôles de vérification de base se sont retrouvées sous un examen formel bien après l'acceptation du document d'origine, parfois bien au-delà du moment où les dossiers pouvaient encore être rattachés à leur véritable objet.
Quand le contrôle manuel a besoin d'un renfort
Un examinateur formé qui applique systématiquement la liste de 60 secondes détectera une part réelle des tentatives de fraude. Ce qu'il ne peut pas faire, c'est étendre la même rigueur à chaque document d'une file qui grossit, et la falsification moderne, en particulier le contenu généré par l'IA, est conçue pour échapper à une lecture humaine rapide.
C'est cet écart que des plateformes comme Docklands sont conçues pour combler. Au lieu qu'une personne examine à l'œil les polices et refasse les additions à la main, Docklands exécute les mêmes catégories de contrôles automatiquement et à grande échelle, en combinant analyse forensique et apprentissage automatique :
- Détection de retouches numériques : anomalies de texture, tableaux mal alignés et artefacts de copier-coller.
- Analyse forensique des données comparant l'historique de modifications d'un document et la signature de son logiciel à l'origine annoncée.
- Détection de contenu généré par l'IA pour repérer les documents produits par des outils génératifs plutôt que par un véritable système source.
- Contrôles mathématiques qui vérifient automatiquement les totaux, les taxes et les lignes.
- Détection de falsification physique : correcteur liquide, modifications manuscrites et altérations par découpage-collage.
Ces contrôles s'appliquent directement aux sinistres d'assurance, à la comptabilité fournisseurs et aux notes de frais, les trois cas d'usage où les faux documents causent généralement le plus de dégâts chez les clients de tous les secteurs. Pour les équipes dont le flux de traitement des factures automatise les approbations sans rechercher les falsifications, l'article sur l'angle mort des logiciels de flux de factures explique où cet écart apparaît généralement.
FAQ
Quelle est la différence entre un document contrefait et un document falsifié ?
Un document contrefait est construit entièrement de toutes pièces, sans aucun enregistrement authentique derrière lui. Un document falsifié ou truqué part d'un vrai enregistrement, émis par une vraie institution, qui a ensuite été altéré, comme un solde modifié sur un relevé bancaire ou un montant changé sur un bulletin de paie.
Quel est le moyen le plus rapide de savoir si un document est faux ?
Refaire les calculs est généralement le contrôle le plus rapide et le plus utile. Additionner les opérations par rapport à un solde indiqué, ou vérifier que le sous-total, la taxe et le total concordent, prend quelques secondes et détecte une grande part des documents altérés, car les fraudeurs qui modifient un chiffre oublient souvent de mettre à jour le reste.
Un document peut-il paraître parfaitement authentique et être pourtant frauduleux ?
Oui. Un document obtenu sous l'identité de quelqu'un d'autre, comme un vrai passeport ou un vrai relevé bancaire soumis dans un but qu'il n'était jamais censé appuyer, peut passer sans problème un contrôle visuel. Un document généré par l'IA et bien fait le peut aussi. C'est pourquoi les contrôles de contenu et l'examen des données comptent autant que l'aspect du document.
Quels types de documents présentent le risque de fraude le plus élevé ?
Les relevés bancaires, bulletins de paie, déclarations fiscales, factures, reçus, factures de services et pièces d'identité comme les passeports et les permis de conduire représentent la plupart des faux documents rencontrés par les institutions, en grande partie parce que chacun joue un rôle direct dans une décision financière ou d'identité.
Quand faut-il escalader un document signalé plutôt que le traiter ?
Tout document présentant au moins deux indicateurs, ou une seule alerte portant sur une erreur de calcul ou des données suspectes, mérite d'être suspendu pour un examen plus poussé plutôt qu'approuvé sur-le-champ. Le coût d'un court retard est bien inférieur à celui d'un faux document approuvé, avec les amendes, les pertes et l'exposition à la conformité qui peuvent en découler.
Ces contrôles s'appliquent-ils de la même façon dans tous les pays et tous les secteurs ?
L'approche en cinq étapes se transpose bien d'un marché à l'autre, car les éléments sous-jacents, mise en page, calculs, données et cohérence interne, s'appliquent quels que soient le pays ou le secteur. Ce qui change, c'est la référence : un relevé bancaire britannique suit une structure différente de celle d'un relevé émis sur un autre marché, si bien que les examinateurs ont toujours besoin d'un exemplaire authentique de la même institution pour que la comparaison de mise en page ait un sens.
À retenir
Un faux document n'a besoin de survivre qu'à un seul regard. La solution est une liste de contrôle courte et reproductible qui couvre la mise en page, les calculs, les données et la cohérence interne en moins d'une minute, associée à une idée claire du moment où un document signalé exige plus qu'un simple coup d'œil, quels que soient son objet ou son origine.
Les équipes qui traitent des factures, des reçus et des sinistres en volume peuvent voir comment Docklands automatise exactement ce processus en réservant un appel.